لا يرتبط حظر البطاقة بعد إجراء معاملة P2P بحقيقة إجراء المعاملة في حد ذاتها، بل بكيفية تقييم البنك للمخاطر المرتبطة بها. يمكن للبنوك تعليق المعاملات بموجب القانون رقم 115-فز (الاشتباه في غسل الأموال أو التهرب الضريبي) والقانون رقم 161-فز (الوقاية من الاحتيال). وفي هذه الحالة، يجب أن يتلقى العميل تفسيرًا واضحًا من البنك: بموجب أي قانون بالضبط وأي مادة تم فرض التقييد. توضح هذه المقالة الخطوات الأساسية: كيفية معرفة سبب الحظر، وما هي المستندات التي يجب إعدادها، وكيفية صياغة توضيح للبنك بشكل صحيح، وإلى أين يجب التوجه في حالة عدم التوصل إلى حل.
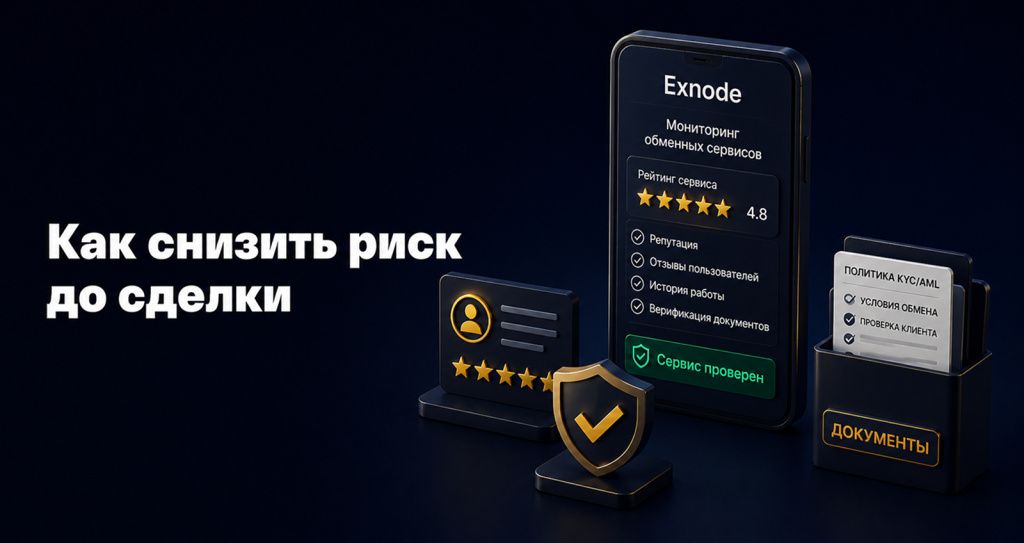
في بداية أي معاملة بالعملات المشفرة عبر P2P، من المنطقي استخدام خدمات مراقبة منصات الصرف – على سبيل المثال، تعرض خدمة Exnode قوائم بمراكز الصرف مصحوبة بتعليقات العملاء. وهذا يساعد في اختيار منصة صرف ذات سمعة طيبة.
لكن من المهم تذكر أنه حتى مراكز الصرف المدرجة في التصنيف يجب التحقق منها بشكل إضافي. يحذر بنك روسيا من أن أي مخططات تتضمن مراكز صرف «غير رسمية» تنطوي على مخاطر عالية: فقد تؤدي إلى تجميد الحسابات، بل وقد تورطك في شبكات إجرامية. احتفظ دائمًا بسجل المعاملات والوثائق – وسنتناول هذا الأمر أدناه.
لماذا قد يتم تجميد البطاقة بعد إجراء معاملة P2P
في معاملة P2P، يتم نقل العملة المشفرة داخل البورصة أو شبكة البلوكشين، بينما يتم تحويل الروبلات بين البنوك. لا يرى البنك سوى التحويل المصرفي من شخص طبيعي إلى آخر، ولا يعرف تفاصيل المعاملة المشفرة. إذا كان مرسل أو مستلم التحويلات متورطًا في مخططات مشبوهة (على سبيل المثال، إذا كانت بياناته موجودة بالفعل في قاعدة بيانات البنك المركزي بموجب القانون 161-فز أو إذا كان يشتبه في قيامه بعملية غسل أموال)، فقد يشتبه البنك في عدم قانونية المعاملة. في الواقع، عند شراء العملات المشفرة من منصات الصرف غير القانونية، فإنك تخاطر بأن تصبح طرفًا في معاملات الأعمال غير المشروعة. يقوم البنك، عند تقييم ملفك الشخصي، بالتحقق من: مصدر الأموال، ومدى تكرار تلقيك للتحويلات، وما إذا كانت الأسماء الكاملة متطابقة، وكذلك ما إذا كانت هناك شكاوى من الدافعين. تخضع أي تحويلات P2P غير عادية تلقائيًا لفحص مكافحة غسل الأموال (AML) وفقًا للمعايير التي حددها البنك المركزي.
المهمة الأساسية هي إثبات للبنك أن وراء هذه التحويلات مبرر اقتصادي مشروع وسلسلة معاملات شفافة. وإذا لم يكن ذلك واضحًا (على سبيل المثال، إذا وصلت الأموال من شخص غير معروف، أو بمبلغ كبير دون تفسير)، فيجوز للبنك تعليق المعاملة أو حظر البطاقة وفقًا للقانون المعمول به.
ماذا حدث؟ جدول الحالات المحتملة
| الوضع | السبب المحتمل | ما يجب استيضاحه مع البنك |
|---|---|---|
| تم تعليق تحويل واحد | فحص مكافحة الاحتيال (القانون رقم 115-FZ أو 161-FZ) | ما هو سبب تعليق المعاملة، والمدة المتوقعة لإتمام الفحص |
| لا تتم عمليات التحويل/سحب الأموال | المعلومات الموجودة في قاعدة بيانات البنك المركزي (القانون رقم 161-فز) أو المخاطر الداخلية للبنك | هل تم التحقق من إدخال البيانات في قاعدة بيانات البنك المركزي وفقًا للقانون 161-FZ |
| الوصول إلى الخدمات المصرفية عبر الإنترنت أو البطاقة مقيد | آلية مكافحة الاحتيال أو إدراج العميل في قاعدة بيانات البنك المركزي بموجب القانون 161-FZ | ما هي الخدمات/المعاملات الموقوفة بالضبط، وعلى أي أساس |
| طلب البنك مستندات | التحقق بموجب القانون الاتحادي رقم 115 (غسل الأموال/الضرائب) | قائمة المستندات المطلوبة ومواعيد رد البنك |
| تم رفض تنفيذ المعاملة | معاملة مشبوهة أو مخالفة للقواعد الداخلية | احصل على تبرير خطي للرفض من البنك |
| المُدفِع في نظام P2P يعترض على الدفعة (شكوى) | احتيال من جانب المرسل (القانون رقم 161-فز) | رقم التحويل محل النزاع وحالة التحقق لدى البنك |
يوضح الجدول أن «حظر البطاقة» لا يعني دائمًا الأمر نفسه. يجب التحقق مما إذا كان قد تم تعليق تحويل واحد فقط، أم تم تقييد الخدمات عبر الإنترنت، أم تم تقييد الحساب بأكمله. تختلف إجراءات التعامل مع الموقف باختلاف الحالة.
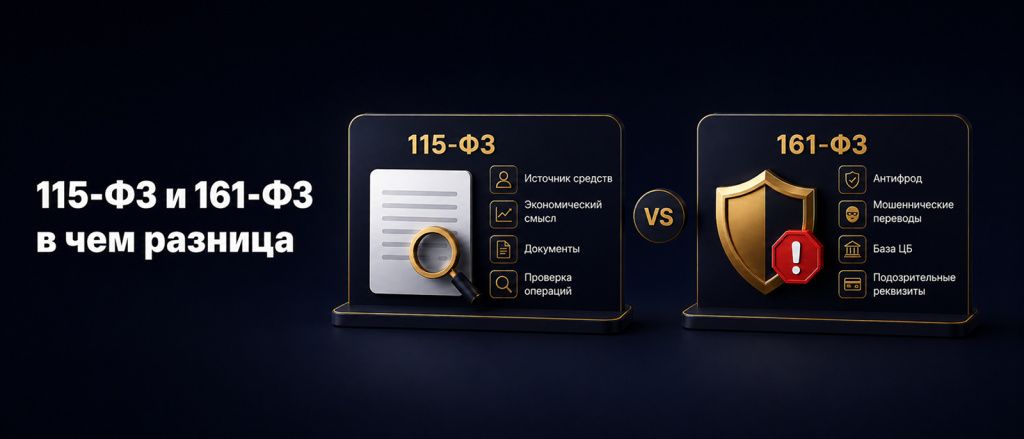
ما الفرق بين القانونين 115-ФЗ و161-ФЗ؟
| المعيار | 115-فز | 161-FZ |
|---|---|---|
| الغرض من القانون | مكافحة غسل الأموال وتمويل الإرهاب والتهرب الضريبي (POD/FT) | قانون مكافحة الاحتيال (الحماية من الاحتيال في المدفوعات دون موافقة العميل) |
| ما الذي يحلله البنك | مصدر الأموال، وطبيعة المعاملات، ووجود «مبرر اقتصادي» للمعاملات | ارتباط البيانات المصرفية بمخططات احتيالية، وشكاوى الدافعين |
| ما الذي يمكن حظره | معاملة محددة، أو الحساب أو الوصول عبر الإنترنت إذا لزم الأمر | معاملة منفصلة، أو بطاقة، أو الحساب بأكمله في قاعدة البيانات الموحدة للبنك المركزي (لجميع البنوك) |
| أين تبحث عن السبب | بناءً على طلب البنك (طلب المستندات) | في قاعدة البيانات الموحدة للبنك المركزي «بشأن التحويلات دون موافقة» (معلومات من البنوك ووزارة الداخلية) |
| الإجراء المتخذ بعد توضيح الأمر | يقوم البنك بفحص المستندات (لمدة تصل إلى 7 أيام عمل) ويرفع الحظر إذا كان كل شيء على ما يرام | بعد تقديم الطلب، يمكن حذف المعلومات (مدة النظر من قبل البنك المركزي — 15 يوم عمل) |
كيفية معرفة السبب الدقيق للقيود
- تحقق من الإشعارات والمرفقات. ترسل البنوك أحيانًا إشعارات فورية أو رسائل نصية قصيرة (SMS) بشأن الحظر. وقد تتضمن هذه الإشعارات صيغة موجزة للسبب.
- اتصل بالبنك. اتصل بخط المساعدة الساخن، أو راسلهم عبر الدردشة المباشرة عبر الإنترنت، أو توجه إلى أحد الفروع. اطلب تأكيدًا كتابيًا للسبب.
- تأكد من التفاصيل. اسأل عما إذا كانت المعاملة المحددة أو البطاقة أو الحساب بأكمله هو الذي تم تقييده؛ وما إذا كان التقييد يستند إلى القانونين 115-FZ و161-FZ أم إلى اللوائح الداخلية فقط.
- اطلع على قائمة المستندات المطلوبة. يجب أن يعرف العميل المستندات التي يطلبها البنك ومدة النظر في توضيحاته.
- سجل المحادثة. سواء كنت تتحدث عبر الهاتف أو في الفرع، قم بتدوين التاريخ واسم الموظف ومحتوى المحادثة. استشهد بهذه التفاصيل في أي اتصال لاحق.
يذكّر البنك المركزي بأن البنك ملزم بتوضيح سبب تعليق الخدمة وإجراءات استئنافها. لا تتردد في مطالبة البنك بتفاصيل — فهذا حقك.
ما هي المستندات التي يجب إعدادها
عند الرد على البنك (أو تقديم طلب إلى البنك المركزي)، من المفيد إرفاق مجموعة كاملة من الأدلة. على سبيل المثال:
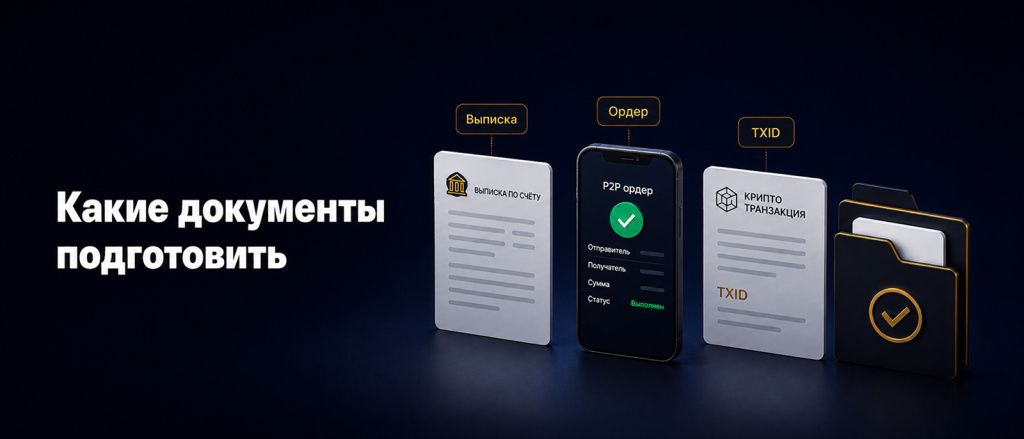
- بشأن المعاملة المصرفية: إخطار أو طلب من البنك، كشف حساب للفترة المطلوبة، إيصال أو شيك لمعاملة بالروبل، تأكيد لتاريخ ومبلغ التحويل.
- بالنسبة للمعاملات P2P: رقم الأمر، واسم البورصة أو منصة الصرف، ولقطات شاشة لشروط الصفقة، وسعر الصرف، والمبلغ، وسجل المراسلات مع الطرف المقابل، وكشف من الحساب الشخصي على المنصة يفيد بتنفيذ الصفقة.
- بالنسبة للعملات المشفرة: معرّف المعاملة (TXID) لتحويل العملة المشفرة، وعناوين محافظ المستلم/المرسل، وكشف من البورصة عن حركة العملة المشفرة، ومعلومات حول كيفية وموعد شرائك للأصل المشفر.
نقطة مهمة: يجب أن تكون جميع المستندات حقيقية ومجمعة مسبقًا. لا ينبغي إبرام عقود وهمية «بأثر رجعي». من الأفضل إظهار التسلسل الزمني للمعاملة من بدايتها حتى نهايتها.
كيفية إعداد التوضيح للبنك
يجب أن يصف التفسير بوضوح حقائق الصفقة ومنطقها. يمكن أن يكون هيكله كما يلي:
- بياناتك الشخصية: الاسم الكامل، رقم جواز السفر، رقم الحساب/البطاقة.
- تفاصيل المعاملة: التاريخ، مبلغ التحويل، اسم منصة P2P، رقم الأمر.
- مغزى الصفقة: ما الذي اشتريته أو بعتَه بالضبط (على سبيل المثال، «بعت 0.1 BTC، وحصلت على 50000 روبل»).
- مصدر العملة المشفرة: من أين حصلت عليها (على سبيل المثال، اشتريتها سابقًا من البورصة أو تلقيتها كهدية)، وتأكيد شرعيتها.
- سبب الدفع: سبب إجراء التحويل من شخص معين (على سبيل المثال، عميل مقابل خدمة مقدمة).
- المستندات المرفقة: قم بإدراج المستندات المرفقة (كشف حساب مصرفي، لقطات شاشة لأمر التداول، مراسلات، شهادات الدخل، إلخ).
- الطلب: على سبيل المثال، «أرجو النظر في ظروف المعاملة وإلغاء حظر البطاقة».
مثال:
حاول في النص تجنب استخدام كلمات مثل «جريمة» أو «غسل أموال» — من الأفضل صياغة العبارات بشكل محايد ومستند إلى الحقائق. أظهر أنك تصرفت بشفافية.تم إيداع مبلغ 50,000 روبل في 15 مايو 2026 على بطاقتي كدفعة مقابل بيع 0.1 BTC عبر منصة P2P «ExampleEx». رقم الأمر 123456. المشتري هو الشخص الطبيعي إيفانوف إ. إ. وقد اشتريت هذه البيتكوينات سابقًا من بورصة «CryptoX» بأموال مشروعة. وأرفق مع هذا التوضيح كشف حساب مصرفي يؤكد التحويل، ولقطات شاشة لأمر التداول على المنصة، وسجل المعاملات، وإثباتًا موثقًا لمصدر العملة المشفرة.
أرجو رفع الحظر عن البطاقة واستئناف الخدمة.
ماذا تفعل عند الخضوع للتحقق بموجب القانون رقم 115-فز
- أجب على طلب البنك. عادةً ما يرسل البنك خطابًا رسميًا يتضمن قائمة بالأسئلة أو المستندات المطلوبة. اجمع كل ما لديك بشأن المعاملة، وقم بإعداد تفسير مكتوب موجز.
- أرسل المستندات إلى البنك. قم بتحميل المستندات عبر الخدمات المصرفية الإلكترونية، أو أرسلها بالبريد، أو قم بتسليمها شخصيًا إلى الفرع. احتفظ بإيصال الإرسال.
- انتظر القرار (حتى 7 أيام). ينص القانون على أن البنك ينظر في التوضيحات في غضون 7 أيام عمل. لا تتردد في الاستفسار من البنك عن حالة النظر في الطلب.
ويذكّر البنك المركزي بأن هذه الإجراءات تُسمى «إعادة التأهيل»: يجب على البنك تقييم المعلومات التي تقدمها دون تأخير. وإذا لم يتم حل المسألة على هذا المستوى، فيمكنك اللجوء إلى اللجنة المشتركة بين الوكالات في أي وقت.
ماذا تفعل في حالة فرض قيود بموجب القانون رقم 161-فز
- تأكد من حقيقة إدراجك في قاعدة البيانات. اسأل البنك عما إذا كان حسابك أو بطاقتك مدرجة في قاعدة البيانات الموحدة للبنك المركزي «بشأن التحويلات دون موافقة طوعية من العميل».
- تحديد المعاملة وأسبابها. ستوضح المعلومات المصرفية أو مستندات وزارة الداخلية أي تحويل كان السبب في ذلك.
- قدم طلبًا بالحذف. إذا تبين أن بياناتك أُدرجت في قاعدة البيانات عن طريق الخطأ أو بعد فحص دقيق، فيمكنك المطالبة بحذفها. يمكن تقديم الطلب عبر البنك الذي تتعامل معه (بأي طريقة ملائمة) أو مباشرةً عبر بوابة الاستقبال الإلكترونية لبنك روسيا في قسم «الأمن المعلوماتي». اذكر في الطلب وصفًا موجزًا للمعاملة وأرفق المستندات التي تثبت أن التحويل كان طوعيًا وقانونيًا.
- انتظر قرار البنك المركزي (لمدة تصل إلى 15 يومًا). ينظر البنك المركزي الروسي في مثل هذه الطلبات في غضون 15 يوم عمل. سيصلك الرد عبر البريد الإلكتروني أو يمكنك التحقق من حالة الطلب على الموقع الإلكتروني.
- إذا لزم الأمر، قم بالطعن أمام المحكمة. إذا رفض البنك المركزي استبعادك من قاعدة البيانات، فيمكنك الطعن في القرار أمام القضاء.
نذكركم: إذا تم حظر البطاقة بموجب القانون الاتحادي رقم 161-فز، فلن يتم خصم الأموال الموجودة عليها وستبقى في حسابك. على الأرجح، قام البنك بتقييد الخدمات عبر الإنترنت فقط. لذلك يمكنك التوجه إلى البنك شخصيًا وسحب النقود (مع إبراز جواز السفر عند الضرورة).
هل يمكن استرداد الأموال
- إذا بقيت الأموال في الحساب. لا يؤدي الحظر بموجب القانون 115-ف.ز. أو 161-ف.ز. إلى تحويل الأموال إلى أطراف ثالثة. عادةً ما تظل الأموال في الحساب وتكون متاحة، على سبيل المثال، في شباك البنك. استفسر مسبقًا من البنك عما إذا كان من الممكن سحب الأموال المتبقية نقدًا (غالبًا ما يكفي إبراز جواز السفر).
- إذا تم تعليق التحويل. ما عليك سوى انتظار نتيجة الفحص. لا تتخذ أي إجراءات من جانبك لإلغاء الدفع دون استشارة البنك.
الضرائب على المعاملات بالعملات المشفرة
لا تنسَ الالتزامات الضريبية. بموجب القانون، تُعتبر العملة المشفرة من الممتلكات، ويخضع الدخل الناتج عن بيعها لضريبة الدخل الشخصي. إذا حققت معاملة P2P ربحًا لك (بعت العملة المشفرة بسعر أعلى من سعر شرائها)، فيجب عليك الإقرار بهذا الدخل ودفع الضريبة (يتم تقديم نموذج 3-NDFL بحلول 30 أبريل من العام التالي). قد يؤدي عدم الالتزام بالقواعد الضريبية إلى تفاقم الوضع: في الحالات القصوى، يحق للبنك إبلاغ مصلحة الضرائب الروسية (ФНС) عن المعاملات المشبوهة. من الأفضل إعداد الإقرارات الضريبية مسبقًا ودفع ضريبة الدخل الشخصي على الأرباح، لتجنب إثارة أي تساؤلات إضافية.
كيفية تقليل مخاطر حدوث مشاكل في المعاملات اللاحقة
لا تبحث عن «طرق غير قانونية» ولا تقسم التحويلات — فهذا لن يؤدي إلا إلى زيادة الشكوك. ننصحك بالالتزام بنموذج عمل «شفاف»:
- اختر الخدمات الموثوقة. أعطِ الأفضلية لمكاتب الصرافة والبورصات المرخصة أو التي تم التحقق منها جيدًا. تساعد أدوات المراقبة مثل Exnode على مقارنة اتجاهات الصرف وأسعار الصرف والتقييمات، لكنها لا تحل محل التحقق الخاص بك. احرص دائمًا على التحقق من سمعة الخدمة ومتطلبات التحقق والحدود المسموح بها.
- قم بتوثيق المعاملة بالكامل. احتفظ بجميع أوامر التداول والإيصالات: رقم أمر P2P، وتفاصيل التحويل، ولقطات شاشة للدردشة مع الطرف المقابل. سجل معرّف المعاملة (TXID) للعملة المشفرة وعنوان المحفظة. ستكون هذه المستندات مفيدة عند التحليل.
- تحقق من الطرف المقابل. تأكد من أن الاسم الكامل للدافع المذكور في الإيصال المصرفي يتطابق مع اسم المستخدم في خدمة P2P. لا تقبل المدفوعات من الغرباء «بلا سبب». عند التعامل مع العملات المشفرة، من الأفضل التحقق مسبقًا من محفظة الطرف المقابل عبر خدمات تحليل البلوكشين العامة.
- لا تستخدم بيانات حسابات الغير. لا تطلب أبدًا من أطراف ثالثة تحويل الأموال إلى بطاقتك، ولا تقم بتحويل أموالك عبر حسابات الغير — فهذا طريق مباشر لإثارة الشكوك.
الشفافية هي الأولوية القصوى. يدعو بنك روسيا رسميًا إلى تحديد الغرض الواضح للتحويل وعدم استخدام الحسابات الشخصية للأعمال التجارية المنتظمة. تصرف بصراحة — فهذا هو أفضل حماية من حظر الحسابات.
متى تحتاج إلى محامٍ
يستحق الأمر اللجوء إلى محامٍ متخصص في الشؤون المالية إذا وصلت الحالة إلى طريق مسدود أو كانت معقدة:
- يستمر البنك في الرفض حتى بعد تقديم جميع المستندات.
- تم تجميد عدة بطاقات أو حسابات خاصة بك في بنوك مختلفة في آن واحد.
- تم إدراج بياناتك في قاعدة بيانات البنك المركزي، وتم رفض طلب الاستثناء.
- تلقى البنك شكوى من طرف متعاقد، وأصبحت أنت موضوع تحقيق.
- تم تجميد حسابك، أو وجهت إليك السلطات الجنائية اتهامات (على سبيل المثال، بموجب المادة 159 من قانون العقوبات).
- مبالغ المعاملات ضخمة جدًّا، والمخاطر كبيرة.
- لست متأكدًا من وضعك القانوني ولا تعرف كيفية التعامل مع البنك بشكل صحيح.
سيساعدك محامٍ مؤهل في تجميع حزمة المستندات، وتقديم الشكاوى إلى الهيئات الرقابية (البنك المركزي، وزارة الداخلية، مصلحة الضرائب)، والدفاع عن مصالحك بكفاءة أمام المحكمة.
خطوات موجزة
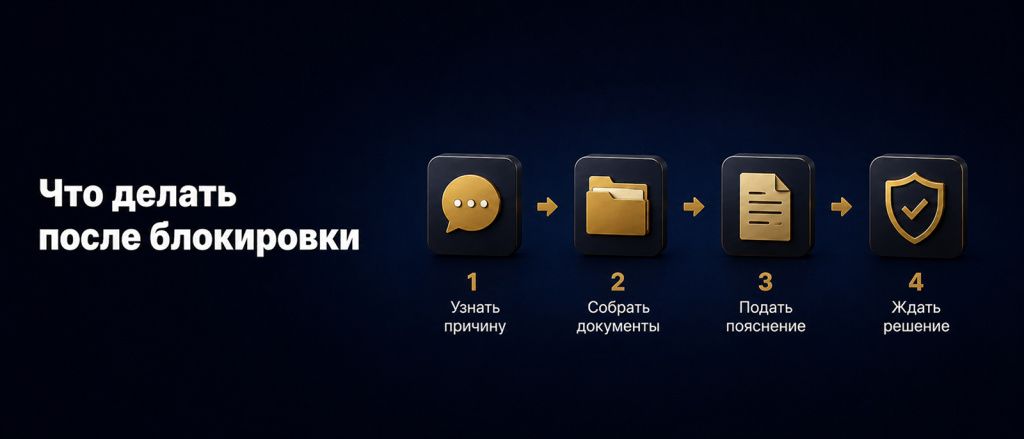
- أوقفوا إجراء أي معاملات جديدة ضمن المخطط المثير للمشاكل. لا تقموا بإجراء تحويلات P2P حتى يتم حل المشكلة.
- استفسروا من البنك عن السبب. اتصلوا بالبنك واكتشفوا بموجب أي قانون (115-فز أو 161-فز) ولماذا تم تقييد الخدمة المقدمة لكم.
- احصل على طلب خطي. إذا لم يرد البنك بأي خطاب، فاطلب طلبًا رسميًا أو خطابًا.
الأسئلة الشائعة (FAQ)
-
هل يجوز للبنك تجميد البطاقة بعد معاملة P2P واحدة؟
نعم. أي معاملة مشبوهة (بما في ذلك التحويل الفردي) قد تشكل سببًا للتعليق بموجب القانون رقم 115-فز أو 161-فز. على سبيل المثال، إذا وصل التحويل من حساب شخص آخر أو لغرض غير معتاد، يحق للبنك التحقق منه وتقييد استخدام البطاقة مؤقتًا. -
هل تعتبر معاملة P2P لبيع العملات المشفرة غير قانونية؟
طريقة الدفع P2P في حد ذاتها ليست محظورة. تعتبر معاملات العملات المشفرة قانونية، لكنها تخضع لمتطلبات التشريعات الضريبية والمالية. من المهم أن تتمكن من إثبات شرعية المعاملة: مصدر الأموال وسبب استلام الدفعة. -
ما هي قاعدة بيانات بنك روسيا بموجب القانون رقم 161-فز؟
هي سجل «لحالات ومحاولات التحويلات دون موافقة طوعية من العميل»، يتم تشكيله بناءً على البلاغات الواردة من البنوك ووزارة الداخلية. إذا تم إدراجك في هذه القاعدة (على سبيل المثال، بسبب شكوى من الضحية)، فيجب على البنوك تعليق المعاملات التي تتم باستخدام بياناتك المصرفية. -
ما هي المدة التي يستغرقها النظر في طلب الاستبعاد من قاعدة البيانات الخاصة بالقانون 161-فز؟
ينظر بنك روسيا في هذا الطلب في غضون 15 يوم عمل من تاريخ التسجيل. -
هل يكفي تقديم لقطة شاشة لأمر P2P إلى البنك؟
عادةً لا. سيرغب البنك في الاطلاع على سلسلة كاملة من المستندات: كشف الحساب، وإيصال التحويل، وبيانات الأمر، ويفضل أيضًا العقود والمراسلات. قد يُنظر إلى لقطة الشاشة بحد ذاتها على أنها دليل غير كامل. -
هل يمكن البدء في إجراء التحويلات من بطاقة أخرى بعد حظر البطاقة؟
هل يضمن نظام المراقبة في Exnode أمان منصة الصرف؟
بشكل غير مباشر، نعم. Exnode هو نظام لتقييم ومراقبة منصات صرف العملات المشفرة، يساعد في اختيار الخدمة المناسبة. إن مجرد وجود منصة التبادل في Exnode لا يضمن استبعاد الحظر. يحذر بنك روسيا من أن التعامل مع منصات التبادل غير القانونية ينطوي دائمًا على مخاطر. لكن يمكن للمستخدم التحقق بنفسه من الخدمة من خلال التقييمات والوثائق، مما يقلل المخاطر بشكل كبير.
هل يجب دفع ضرائب على المعاملات P2P؟
إذا حققت ربحًا عند بيع أو تبادل العملة المشفرة، فيجب عليك الإقرار عن الدخل ودفع ضريبة الدخل الشخصي. بموجب القانون، تُعتبر العملة المشفرة من الممتلكات، وتخضع الإيرادات الناتجة عن بيعها للضريبة. وقد يؤدي عدم الامتثال للمتطلبات الضريبية إلى فرض غرامات وجذب انتباه مصلحة الضرائب الفيدرالية.
تشير الوثائق الرسمية الصادرة عن بنك روسيا والهيئة الفيدرالية للضرائب إلى أن البنوك ملزمة بتوضيح أسباب تجميد الحسابات، ويمكن إلغاء التجميد الخاطئ من خلال إجراءات خاصة لدى البنك المركزي. احرصوا على الدقة وجمعوا جميع المستندات مسبقًا – فهذا سيساعدكم على حل المشكلة بسرعة.