تندرج شركات الائتمان الصغير (MCC) وشركات التمويل الأصغر (MFC) ضمن مؤسسات التمويل الأصغر الروسية. يبلغ الحد الأقصى لأصل الدين المستحق على الفرد لشركة واحدة من النوع الأول 500 ألف روبل، ويرتفع إلى مليون روبل لدى النوع الثاني. وتختلف أيضاً قواعد رأس المال والتمويل والتحقق من الهوية عن بُعد. لمن يريد اقتراض 10 إلى 20 ألف روبل، تكون شروط العقد المحدد هي الأهم عادةً.
نشرح معنى الاختصارات وطريقة البحث عن الجهة المقرضة برقمها الضريبي وقراءة تكلفة القرض. ونستعين بسجل بنك روسيا العام لتوضيح تغيّر نوع إحدى الشركات، وبمثال حسابي لشرح الفائدة والزيادة على أصل الدين والسداد المبكر.
يعكس هذا الدليل القواعد السارية في نوفمبر 2026، ويبيّن على حدة التغييرات المقررة لعام 2027. وترد أسماء الشركات لتوضيح طريقة التحقق، ولم يتقدم فريق التحرير بطلبات قروض.
- مؤسسة التمويل الأصغر (MFI) تسمية عامة تشمل النوعين.
- تحقق من نوع الشركة في سجل بنك روسيا، مع رقمها الضريبي وحقها الساري في مزاولة النشاط وعنوان موقعها.
- قارن تكلفة القرض استناداً إلى التكلفة الإجمالية والمبلغ الواجب رده والمدة والرسوم الإضافية.
- القيد في السجل يثبت حق مزاولة النشاط. أما السعر والموافقة فيعتمدان على العرض والطلب.
الفروق الرئيسية بين النوعين
| وجه المقارنة | MCC | MFC |
|---|---|---|
| الاسم الكامل | شركة ائتمان صغير | شركة تمويل أصغر |
| الفئة | مؤسسة تمويل أصغر | مؤسسة تمويل أصغر |
| أصل الدين المستحق على الفرد لشركة واحدة | حتى 500 ألف روبل | حتى مليون روبل |
| الحد الأدنى المعتاد للأموال الذاتية | 5 ملايين روبل، مع استثناءات قانونية | 70 مليون روبل |
| أموال الأفراد الذين لا يملكون حصة في الشركة | محظور | مسموح وفق شروط القانون. الحد الأدنى في عقد القرض العادي 1.5 مليون روبل. |
| التدقيق السنوي الإلزامي بموجب القانون رقم 151-FZ | لا يفرضه هذا القانون على جميع الشركات، وقد تفرضه أحكام أخرى. | إلزامي |
| النظام الموحّد للقياسات الحيوية في حالات الإقراض عن بُعد المحددة قانوناً | فترة انتقالية حتى 1 مارس 2027 | مطلوب منذ 1 مارس 2026 |
| التحقق من حق مزاولة النشاط | سجل بنك روسيا | سجل بنك روسيا |
تنطبق حدود أصل الدين في الجدول على القروض الاستهلاكية الصغيرة للأفراد. ويخضع تمويل الأعمال لقواعد مستقلة. يحدد القانون السقف، فيما يتوقف المبلغ المعروض على حالة المقترض. مقارنة بنك روسيا بين نوعَي الشركات.
ما المقصود بمؤسسة التمويل الأصغر ونوعَي الشركات؟
تكتسب المؤسسة صفة مؤسسة تمويل أصغر عند قيدها في السجل الحكومي، وتقدم القروض الصغيرة. ويحدد القانون الاتحادي رقم 151-FZ الصادر في 2 يوليو 2010 الإطار القانوني. كما ينظم القانون رقم 353-FZ الصادر في 21 ديسمبر 2013 شروط القروض الاستهلاكية.
تضم مؤسسات التمويل الأصغر شركات الائتمان الصغير وشركات التمويل الأصغر. المؤسسة هي الفئة الأوسع. وتندرج فيها شركة الائتمان الصغير ولو خلا اسمها من عبارة «التمويل الأصغر».
يعرض الموقع عادةً الاسم التجاري، بينما يرد في العقد الاسم القانوني الكامل، مثل شركة ذات مسؤولية محدودة أو شركة مساهمة عامة. وقد تضم المجموعة عدة كيانات، فتحقق من الجهة التي ستصبح دائناً لك.
دوّن الاسم التجاري والاسم القانوني الكامل للدائن ورقم تعريفه الضريبي (INN)، ثم طابقها مع العقد والسجل. قد يقتصر عمل موقع الوسيط على اقتراح عروض مقابل رسوم. وعقد البحث عن قرض لا يثبت الموافقة على التمويل.
كيف تؤثر الفروق على المقترض؟
مبلغ القرض وإجمالي أصل الدين
يشمل سقف 500 ألف روبل أو مليون روبل أصل الدين المستحق بموجب عقود القروض الصغيرة لدى المقرض نفسه. ويؤثر الدين القائم لديه في المبلغ الذي يمكن اقتراضه ضمن السقف.
مثلاً، إذا بقي على عميل شركة ائتمان صغير 420 ألف روبل من أصل الدين، فإن اقتراض 100 ألف أخرى يتجاوز سقف 500 ألف. يوضح الحساب الحد القانوني، ويظل للمقرض أن يرفض مبلغاً أقل بعد تقييم القدرة على السداد.
رأس المال والرقابة والتدقيق
الحد الأدنى المعتاد للأموال الذاتية 70 مليون روبل لشركة التمويل الأصغر و5 ملايين لشركة الائتمان الصغير. وتوجد استثناءات لبعض شركات تمويل الأعمال وللشركات التي تملك فيها الدولة أو البلدية حصة وفق القانون. لذلك لا يكفي رقم أقل في القوائم المالية لإثبات مخالفة.
يخضع النوعان لمتطلبات بنك روسيا. وتلتزم شركات التمويل الأصغر بمجموعة أوسع من المعايير الاحترازية وبتدقيق سنوي وتقديم تقرير المدقق. وقد يلزم قانون التدقيق شركة الائتمان الصغير بإجرائه حتى في غياب إلزام عام بموجب القانون رقم 151-FZ.
من يحق له استقطاب أموال الأفراد؟
لا يجوز لشركة الائتمان الصغير استقطاب أموال الأفراد من خارج المؤسسين أو الشركاء أو المساهمين. ويجوز لشركة التمويل الأصغر ذلك بقيود، منها حد أدنى قدره 1.5 مليون روبل من الفرد بموجب عقد قرض عادي. وتخضع السندات لشروط قانونية منفصلة.
تخص هذه القواعد تمويل الشركة نفسها. ولا يُطلب من طالب القرض الصغير أن يدفع 1.5 مليون روبل للحصول عليه. وإذا عرضت المؤسسة فائدة مقابل إقراضها المال، فقيّم المخاطر على حدة. حماية الودائع المصرفية لا تمتد تلقائياً إلى هذا الاستثمار.
القروض عبر الإنترنت والتحقق بالقياسات الحيوية
منذ 1 مارس 2026، تُلزم شركات التمويل الأصغر باستخدام النظام الموحّد للقياسات الحيوية (EBS) عند إبرام العقود عن بُعد في الحالات المحددة قانوناً. وتنتهي المهلة الانتقالية لشركات الائتمان الصغير في 1 مارس 2027. راجع المادة 9.2 من القانون رقم 151-FZ وطريقة إبرام العقد المحدد.
إرسال صورة جواز السفر في محادثة والتحقق عبر النظام الموحّد إجراءان مختلفان. إذا طلبت الخدمة التحقق من هويتك، فاعرف الكيان الذي يجريه والجهة التي تستقبل البيانات. ولا ترسل كلمات المرور أو الرموز أو بيانات الدخول في المراسلات.
قيود القروض الصغيرة في نوفمبر 2026
يحدد المعدل اليومي الفائدة المستحقة، وتساعد التكلفة الإجمالية القانونية للقرض (PSK) على مقارنة العروض، ويضع سقف الرسوم حداً لمبالغ معينة بموجب العقد. اقرأ كل مؤشر على حدة.
| القاعدة | المعنى | التاريخ ونطاق التطبيق |
|---|---|---|
| حتى 0.8% يومياً | السقف العام لفائدة القرض الاستهلاكي | سارية، مع شروط قانونية منفصلة لبعض المنتجات القصيرة الأجل. |
| سقف الرسوم 100% من أصل القرض | يشمل الفوائد وغرامات التأخير والمبالغ الأخرى التي يحددها القانون | للعقود الجديدة من 1 أبريل 2026 بمدة سداد أصلية لا تزيد على سنة |
| تقييد القرض الثالث مرتفع التكلفة | لا يجوز منح قرض بتكلفة إجمالية تتجاوز 200% سنوياً لمن عليه قرضان قائمان يتجاوزان هذا الحد | من 1 أكتوبر 2026 |
| قيود أشد على القروض مرتفعة التكلفة | قرض واحد بتكلفة إجمالية تتجاوز 100% سنوياً، وفاصل لا يقل عن ثلاثة أيام بين سداد قرض من هذا النوع والحصول على آخر | من 1 أبريل 2027، ولم تدخل حيز التنفيذ في نوفمبر 2026. |
يربط بنك روسيا تعديلات سقف الرسوم وعدد القروض مرتفعة التكلفة بالقانون رقم 545-FZ الصادر في 29 ديسمبر 2025. راجع الأحكام المنطبقة على العقد الأقدم، فالإعلان عن خفض السقف لا يعيد حساب القرض السابق تلقائياً.
إذا كان القرض 10 آلاف روبل ويخضع للقاعدة الجديدة، فقد تصل الرسوم المشمولة إلى 10 آلاف روبل إضافية. هذا هو السقف، وقد تكون الفائدة الفعلية أقل بكثير إذا سُدّد القرض القصير في موعده.
يبقى التزام السداد قائماً بعد بلوغ سقف الرسوم. وقد يظهر التأخر في السجل الائتماني ويؤدي إلى إجراءات التحصيل. وتُقيَّم مصاريف التقاضي والمطالبات الأخرى وفق سندها القانوني.
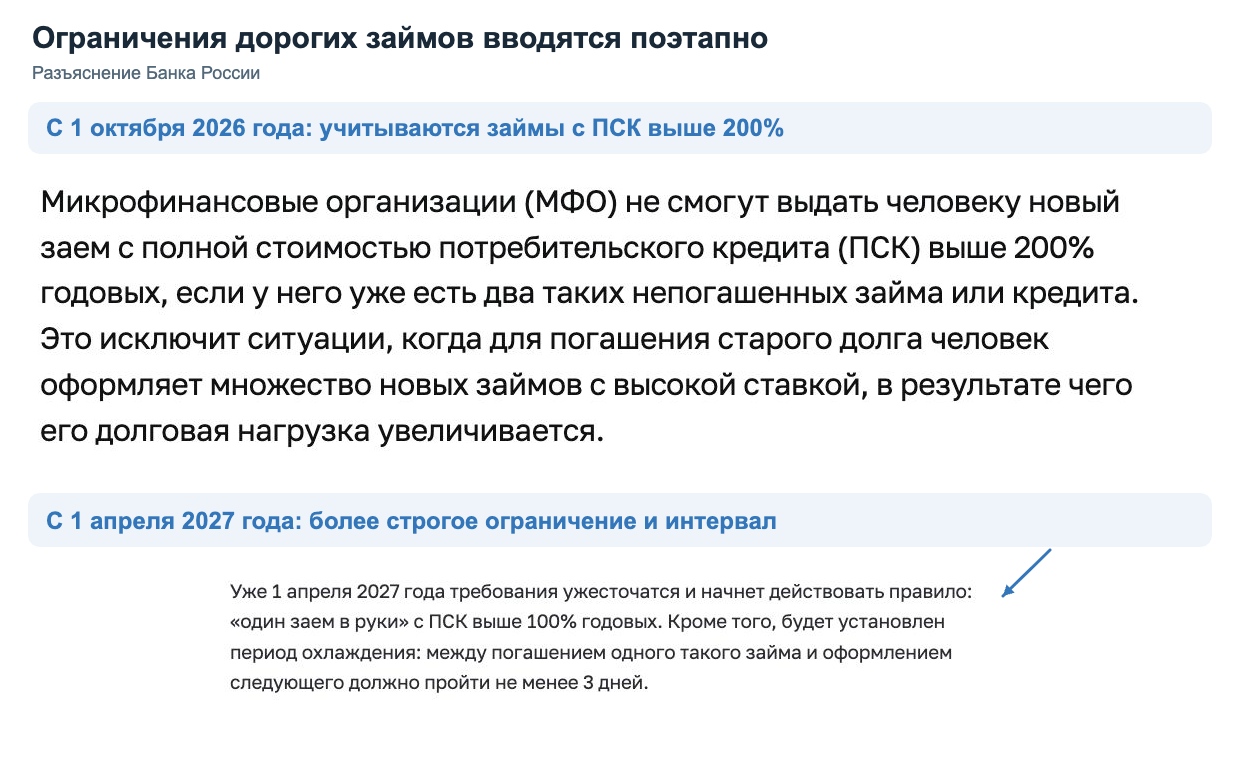
يحدد بنك روسيا موعداً لقاعدة أكتوبر 2026 وآخر لتشديدها في أبريل 2027. ويقصد بالقرض مرتفع التكلفة هنا ما يتجاوز الحد المعني للتكلفة الإجمالية. ويظل المقرض يقيّم الدخل وعبء الدين حتى عند عدم انطباق الحظر القانوني. توضيح بنك روسيا بشأن قيود الإقراض.
طريقة البحث عن المؤسسة برقمها الضريبي
ابدأ بالبيانات الواردة في مسودة العقد أو القسم القانوني للموقع. الرقم الضريبي أدق من الاسم التجاري، فقد تتشابه أسماء الشركات وقد ينسخ موقع احتيالي شعار شركة أخرى ورقم تسجيلها.
- افتح أداة البحث عن المشاركين في السوق المالية على موقع بنك روسيا. البحث في سجل بنك روسيا.
- أدخل الرقم الضريبي الكامل للمقرض وابدأ البحث. استخدم رقم التسجيل الحكومي (OGRN) عند الحاجة.
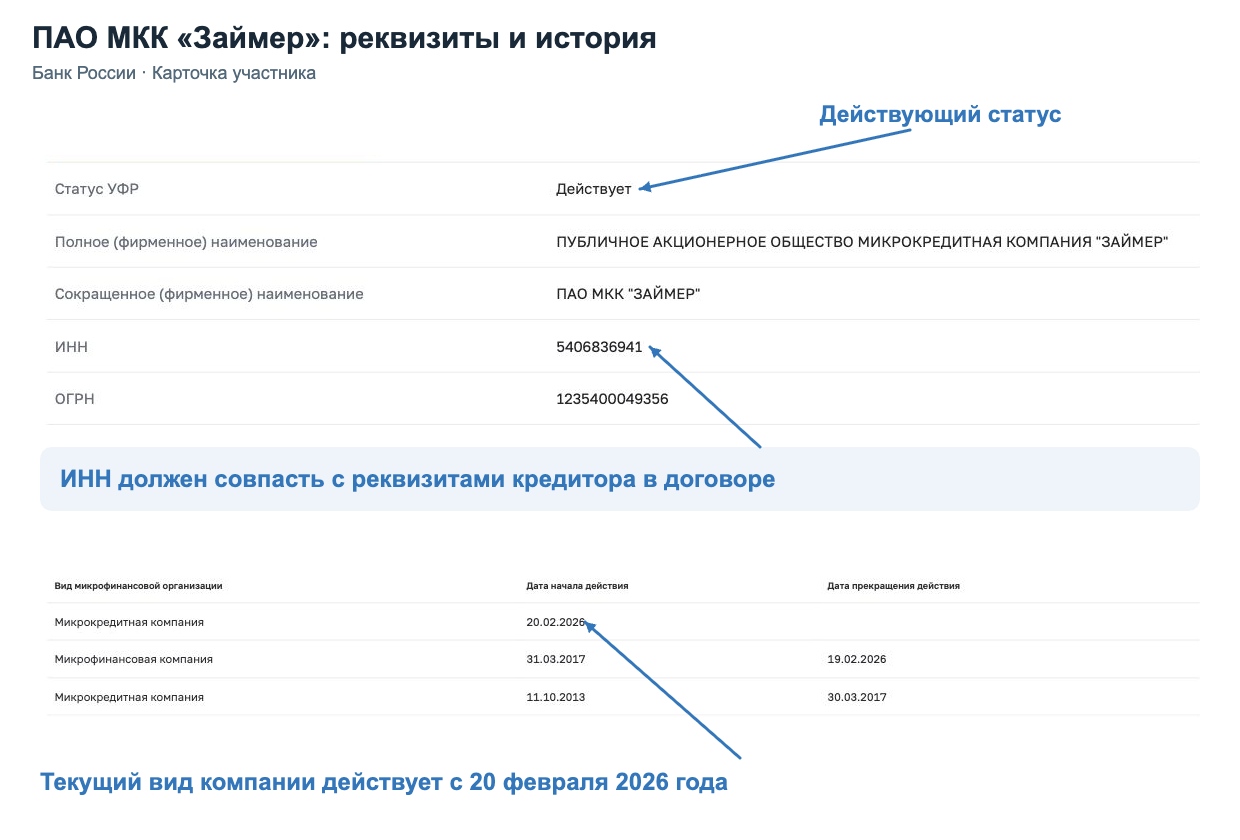
- افتح السجل المطابق وقارن الاسم القانوني الكامل والرقمين التعريفيين.
- تحقق من الحالة ومن حق مزاولة نشاط التمويل الأصغر ونوع المؤسسة الحالي.
- طابق عنوان الموقع المدرج في السجل مع الموقع الذي يعرض عليك توقيع العقد.
- احفظ السجل مع العقد لتتمكن لاحقاً من إثبات الحالة وقت تقديم الطلب.
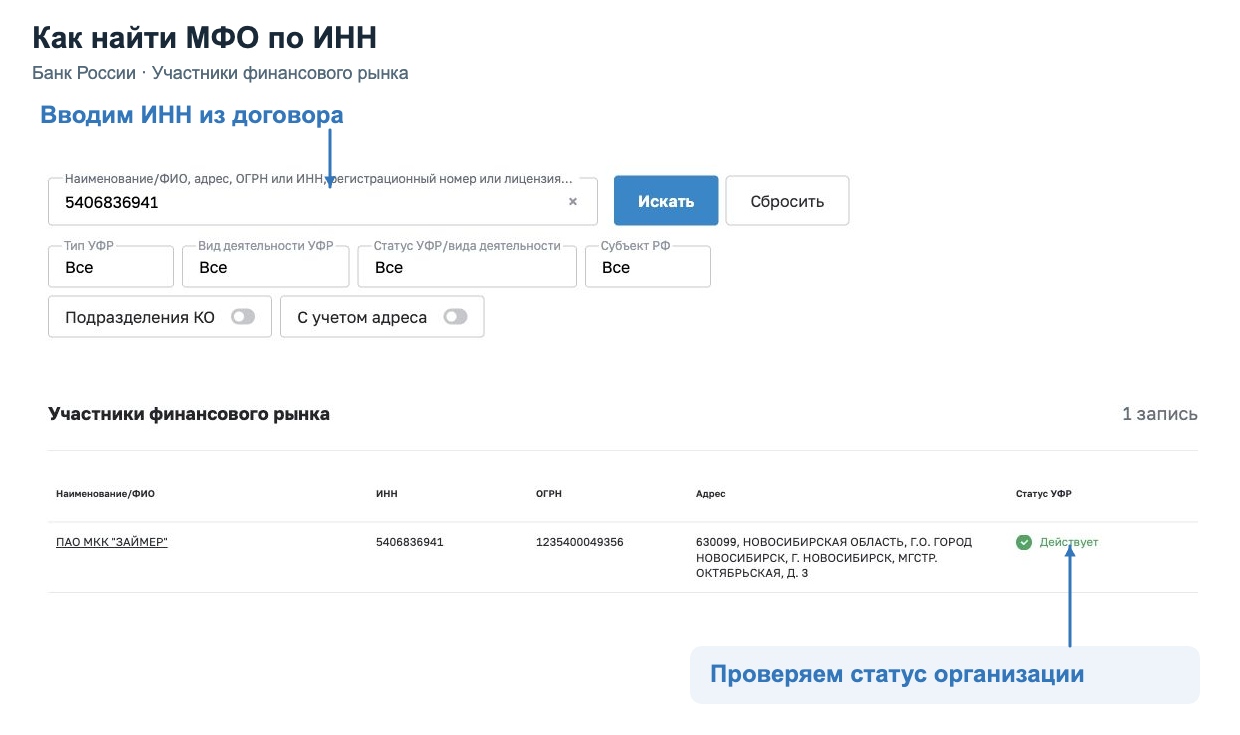
مثال على التحقق من شركة Zaymer المساهمة العامة
في 13 نوفمبر 2026، أظهر البحث بالرقم الضريبي 5406836941 أن شركة Zaymer المساهمة العامة شركة ائتمان صغير سارية النشاط، ورقم تسجيلها الحكومي 1235400049356. ويورد السجل رقم نشاط التمويل الأصغر 651303532004088 وتاريخ سريان الحق في 11 أكتوبر 2013. صفحة الشركة في سجل بنك روسيا.
يبيّن سجل التغييرات أن Zaymer أصبحت شركة ائتمان صغير في 20 فبراير 2026. وانتهى القيد السابق كشركة تمويل أصغر في 19 فبراير. لذلك تصف المراجعات القديمة التي تسميها شركة تمويل أصغر وضعاً سابقاً.
عند تطابق الأسماء واختلاف الأرقام
لنفترض أن البحث أظهر شركة سارية باسم «مثال» لكن العقد يحمل رقماً ضريبياً مختلفاً. تشابه الاسم لا يثبت صلة بين الكيانين. أعد البحث برقم الطرف المذكور في العقد وانتظر حتى يتضح سبب الاختلاف قبل التوقيع.
إذا لم يظهر قيد، فتحقق من أخطاء الكتابة وجرّب رقم التسجيل الحكومي. ثم راجع قائمة الشركات التي رُصدت لديها مؤشرات نشاط مالي غير قانوني. طابق الأسماء المتشابهة مع النطاق وبقية البيانات. ويظل التحقق من حق ساري في السجل ضرورياً ولو لم يظهر اسم الشركة في قائمة التحذير.
ما الذي تراجعه قبل توقيع عقد القرض الصغير؟
ابدأ بالشروط الفردية، ومنها المبلغ والمدة والفائدة والجدول. ثم اقرأ الشروط العامة ووثائق الخدمات الإضافية. قد يظهر على الهاتف زر التأكيد وحده، فاحفظ الوثائق كاملة بصيغة يسهل قراءتها.
- الدائن. هل يطابق الاسم والرقم الضريبي بيانات السجل؟
- المبلغ. كم سيصلك وكم سيُسجّل أصلاً للدين؟
- التكلفة. ما التكلفة الإجمالية كنسبة سنوية وكم تبلغ نقداً؟
- الدفعات. كم تدفع ومتى؟ وماذا يحدث بعد سداد جزء من الدين؟
- الخدمات الإضافية. من يقدمها، وما تكلفتها، وكيف تُعطى الموافقة؟
- طريقة السداد. أين تجد الوسيلة المجانية، وكم يستغرق قيد الدفعة؟
- التواصل. إلى أين تُرسل الطلبات وكيف تحصل على تأكيد استلامها؟
لماذا يختلف المعدل اليومي عن التكلفة الإجمالية؟
تُحسب التكلفة الإجمالية وفق القانون رقم 353-FZ مع مراعاة الدفعات والمواعيد التي يحددها، وتُعرض في خانات بارزة في الصفحة الأولى. يعبّر المعدل اليومي عن فائدة كل يوم. وضربه في عدد الأيام يصلح لشرح الفائدة، بينما يخضع حساب التكلفة الإجمالية لأحكام العقد والقانون. توضيح بنك روسيا بشأن حساب التكلفة الإجمالية للقرض.
قد تختلف التكلفة رغم تساوي المعدل المعلن بسبب الجدول أو المبلغ أو الخدمات المؤثرة في الشروط أو طريقة الصرف. قارن عروضاً بالمبلغ والمدة وطريقة السداد نفسها. راجع التكلفة الإجمالية والإنفاق الفعلي. وقد تزيد الخدمة الاختيارية مصروفاتك ولو استُبعدت من الحساب القانوني لأنها لا تؤثر في شروط القرض.
مثال حسابي لقرض 10 آلاف روبل لمدة 14 يوماً
لنفترض أنك اقترضت 10 آلاف روبل بفائدة 0.8% يومياً وسددت المبلغ كله بعد 14 يوماً. يبقى الأصل ثابتاً ولا توجد خدمات إضافية أو رسوم أو تأخر. تكون الفائدة 80 روبلاً يومياً و1,120 روبلاً إجمالاً. والمبلغ الواجب رده 11,120 روبلاً.
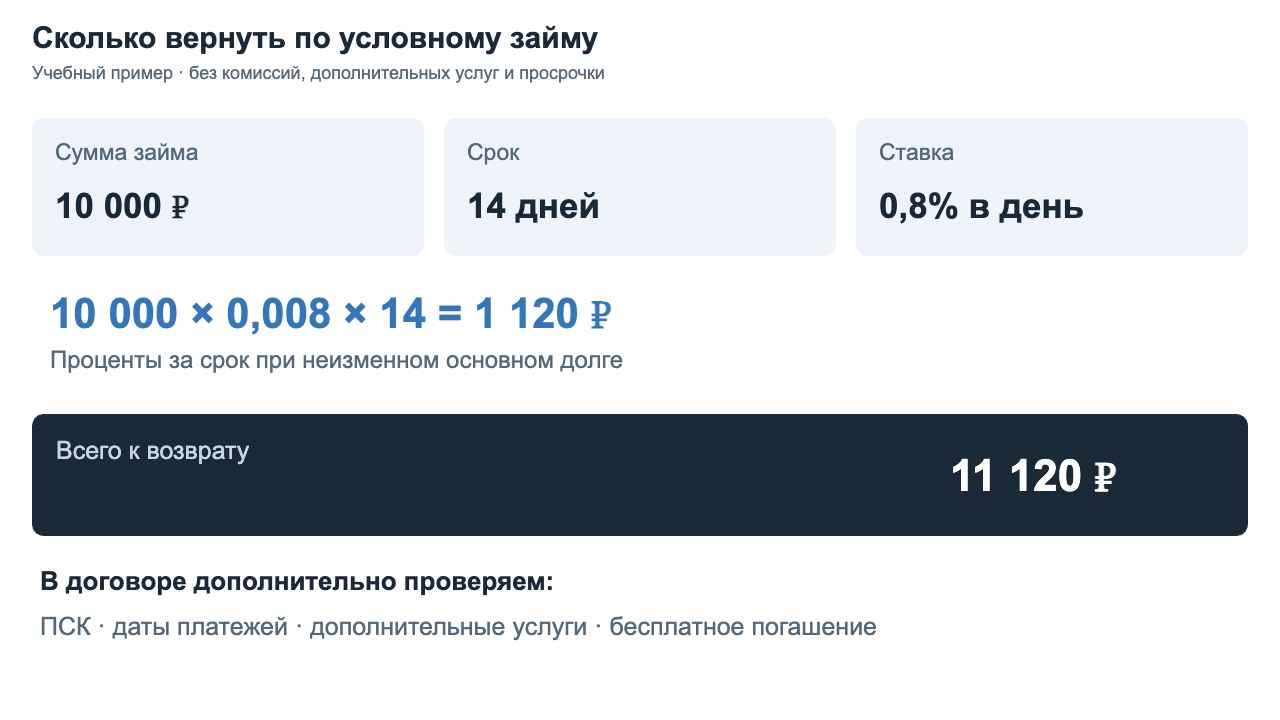
الحساب هو 10,000 × 0.008 × 14 = 1,120. وعند السداد على دفعات، استخدم الرصيد المتغير وتواريخ الدفعات. وراجع الأيام التي يدخلها العقد الفعلي في فترة احتساب الفائدة.
السداد والتسوية المبكرة
اطلب مبلغ التسوية لتاريخ محدد. قد تُرسل الدفعة مساءً وتُقيد لدى المقرض في يوم آخر. يثبت إيصال البنك إرسالها، ويبين كشف المقرض كيف وُزعت على الالتزامات.
تنظم المادة 11 من القانون رقم 353-FZ السداد المبكر. خلال أول 14 يوماً تقويمياً يمكنك رد القرض الاستهلاكي العادي كلياً أو جزئياً دون إخطار مسبق، مع دفع الفائدة عن مدة الاستخدام الفعلية. وللقرض المخصص لغرض معين قاعدة مستقلة في أول 30 يوماً. وفي الحالات الأخرى راجع مهلة الإخطار التي قد يختصرها العقد.
بعد التسوية اطلب تأكيداً بعدم وجود دين قائم. إذا كان التمويل ضمن خط ائتماني، فقد يظل العقد والحد الائتماني مفتوحين بعد سداد المبلغ المسحوب. تحقق من طريقة الإغلاق على حدة.
ما الذي تبحث عنه في تقييمات مؤسسات التمويل الأصغر؟
راجعنا تقييمين علنيين على Sravni، أحدهما عن السداد والآخر عن خلاف حول تكاليف إضافية. وهما يساعدان في تحديد ما تسأل عنه المقرض، ولا تكفي هذه العينة للحكم على السوق أو حساب نسبة العملاء الراضين.
في تقييم لخدمة Davaka مؤرخ في 30 سبتمبر، يصف صاحبه الدفع عبر نظام المدفوعات السريعة (SBP) ووضوح المبلغ المطلوب في حسابه. يذكر العنوان السداد المبكر، لكن النص الظاهر لا يتضمن حساب الفائدة كاملاً قبل الدفع وبعده، ولا تظهر السنة. ويشيد المستخدم بعرض الدين وقيد الدفعة.
يعترض صاحب تقييم مؤرخ في 8 نوفمبر على تكاليف وشروط عرض للعملاء الجدد. ويتطلب إثبات المخالفة مراجعة العقد والكشف والملابسات. اسأل عن الوثيقة التي تحدد الخصم وموعد سقوطه والخدمات التي تُدفع رسومها منفصلة.
اجمع التفاصيل التي يمكن التحقق منها.
- المبلغ الذي وصلك والمبلغ المخصوم
- التاريخ الذي اعتمده المقرض لحساب التسوية
- الجهة التي تلقت رسوم الخدمة الإضافية
- تاريخ تقديم الطلب ورد الشركة
- ما إذا كان الكشف النهائي يبيّن رصيد دين صفرياً
ينشر بنك روسيا أمثلة لممارسات غير منصفة، منها خانات الموافقة المحددة مسبقاً وقصور شرح الخدمات المدفوعة ومشكلات الإخطار. وهي تساعد في قراءة العقد، ولا تثبت مخالفة على شركة ورد اسمها في تقييم.
إلى من تتوجه عند الاعتراض على الدين أو الخصم؟
تواصل أولاً مع المؤسسة. اذكر رقم العقد وتاريخ العملية ومبلغها وحدد مطلبك، كطلب كشف الحساب أو تصحيح قيد الدفعة أو رد الخصم المتنازع عليه. أرفق الصفحات والإيصالات اللازمة، وتجنب نشر بيانات جواز السفر أو رقم البطاقة الكامل في تقييم علني.
إذا تعلق النزاع بخدمة إضافية فحدد مقدمها. للخدمات المشتراة مع قرض استهلاكي والخاضعة للمادة 7 من القانون رقم 353-FZ مهلة إلغاء قدرها 30 يوماً. وتتوقف شروط الرد على نوع الخدمة والجزء المنفذ منها. وللتأمين قواعد مستقلة، فتحقق أيضاً من أثر الإلغاء المحتمل على الفائدة.
توضح إرشادات بنك روسيا أن الطلب يوجَّه أولاً إلى مقدم الخدمة. ويمكن مطالبة المقرض برد المبلغ عند توافر الشروط القانونية. احتفظ بتاريخ الطلب والرد لمراعاة المهل وأي متابعة.
ينظر بنك روسيا في الامتثال للقوانين المالية، وتتولى هيئة حماية المستهلك الروسية Rospotrebnadzor ما يدخل في اختصاصها. وقد تُحال المنازعة المالية إلى أمين المظالم المالي. ويختص عموماً بالمطالبات حتى 500 ألف روبل ضد المؤسسات المشاركة وفق القانون رقم 123-FZ وضمن مهلة التقديم.
قبل اللجوء إلى أمين المظالم، وجّه المطالبة إلى المؤسسة المالية وانتظر ردها أو انتهاء المهلة المحددة. وللمنازعات الداخلة في اختصاصه، يُعد ذلك جزءاً من إجراءات ما قبل التقاضي الإلزامية. التقديم مجاني للمستهلك. ويعتمد المسار على الطلب والوثائق، وقد تستدعي المنازعة المعقدة استشارة محامٍ.
طريقة مقارنة عروض النوعين
تحقق من الكيان القانوني أولاً ثم قارن المصروف الإجمالي. في القروض الصغيرة تكون فروق العقود عادةً أهم من فئة الشركة. دوّن المبلغ الذي تستلمه وتاريخ السداد والدفعة في موعدها وتكلفة الإضافات.
حدّد الدخل الذي ستسدد منه. إذا احتجت بالفعل إلى قرض مرتفع التكلفة لسداد دين قائم، فقد لا يكفي خفض المعدل اليومي. ناقش خيارات تعديل الدفعات مع المقرض الحالي وتحقق من أهليتك لتدابير الدعم القانونية.
للمقارنة مع عرض مصرفي، اطّلع على الخدمات المصرفية المعتادة. تجد عناوين الفروع وأجهزة الصراف في قسم البنوك وأجهزة الصراف في موسكو سيتي. وإذا كان السداد عبر خدمة دفع، فراجع دليل المحافظ الإلكترونية لمعرفة أثر رسوم مسار الدفع على التكلفة.
أسئلة وأجوبة عن شركات الائتمان الصغير والتمويل الأصغر
هل يمكن لشركة من النوعين العمل دون ترخيص مصرفي؟
يحتاج نشاط التمويل الأصغر إلى حق ساري مثبت في سجل بنك روسيا. ويخص الترخيص المصرفي العمليات المصرفية. للتحقق من مؤسسة تمويل أصغر، راجع السجل المعني والكيان القانوني المحدد.
ماذا أفعل إذا شُطب المقرض من السجل بعد صرف القرض؟
لا يسقط الدين بالشطب. استفسر عن طريقة تنفيذ العقد القائم والجهة التي تتلقى الدفعات. وإذا أُبلغت بحوالة الحق، فتحقق من الوثائق. لا توقف السداد أو تدفع عبر رابط عشوائي لمجرد سماع خبر الشطب.
هل يمكن توقيع عقد القرض برمز رسالة نصية؟
يمكن استخدام الرمز كتوقيع إلكتروني بسيط وفق القواعد المقررة. قبل إدخاله اقرأ الوثيقة التي تؤكدها وما يترتب على التأكيد. وإذا طلب شخص مجهول الرمز عبر الهاتف، فأنه المكالمة واتصل بالشركة بنفسك.
هل أدفع لخدمة البحث إذا رُفض القرض؟
يتوقف ذلك على العقد المنفصل مع الوسيط، فقد يفرض رسوم البحث أو الاشتراك بصرف النظر عن قرار المقرض. راجع الخدمة ودورية الخصم وطريقة الإلغاء. ووعد الوسيط بالعثور على عرض لا يعني أنه يصرف القرض بنفسه.
كيف أتأكد من ظهور السداد في سجلي الائتماني؟
احتفظ بتأكيد التسوية ثم اطلب تقريراً من مكتب السجل الائتماني المعني. عند وجود اختلاف، تواصل مع المقرض والمكتب وأرفق الوثائق المؤيدة. حذف التطبيق أو اختفاء زر الدفع لا يثبت إغلاق الدين.