МКК и МФК относятся к микрофинансовым организациям, но работают с разными ограничениями. Микрокредитная компания может довести основной долг обычного заёмщика перед ней до 500 тысяч рублей, микрофинансовая компания до 1 миллиона. Различаются также требования к капиталу, привлечению денег и дистанционной идентификации. Для человека, который собирается занять 10–20 тысяч рублей, решающими обычно становятся условия конкретного договора.
Разберём, что означают эти сокращения, где проверить организацию по ИНН и как прочитать стоимость займа. На примере открытого реестра Банка России покажем смену статуса компании, а на условном расчёте объясним проценты, переплату и досрочное погашение.
Материал подготовлен по правилам, действующим в ноябре 2026 года. Изменения, назначенные на 2027 год, выделены отдельно. Упомянутые компании служат примерами проверки; заявок на заём редакция не подавала.
- МФО обозначает общую категорию организаций. Внутри неё есть МКК и МФК.
- Тип компании проверяют в реестре ЦБ вместе с ИНН, действующим правом и адресом сайта.
- Стоимость займа оценивают по ПСК, сумме возврата, срокам и дополнительным платежам.
- Запись в реестре подтверждает право на деятельность. Она не обещает выгодного тарифа или одобрения заявки.
МКК и МФК: основные отличия в одной таблице
| Что сравниваем | МКК | МФК |
|---|---|---|
| Расшифровка | Микрокредитная компания | Микрофинансовая компания |
| Категория | Микрофинансовая организация | Микрофинансовая организация |
| Основной долг физлица перед одной компанией | До 500 000 ₽ | До 1 000 000 ₽ |
| Минимальный собственный капитал по общему правилу | 5 млн ₽; существуют законные исключения | 70 млн ₽ |
| Деньги граждан, которые не являются участниками компании | Привлекать запрещено | Разрешено при соблюдении требований закона; для обычного договора займа действует порог 1,5 млн ₽ |
| Обязательный ежегодный аудит по 151-ФЗ | Такой общей обязанности нет; она может возникнуть по другим основаниям | Предусмотрен |
| ЕБС при дистанционной выдаче в предусмотренных законом случаях | Переходный срок до 1 марта 2027 года | Требование действует с 1 марта 2026 года |
| Проверка легальности | Реестр Банка России | Реестр Банка России |
Пределы долга в таблице относятся к физическому лицу, которое получает потребительский микрозаём. Предпринимательское финансирование регулируется отдельно. Законный максимум не означает, что компания выдаёт такую сумму каждому клиенту. Сравнение МКК и МФК от Банка России.
Что такое МФО, МКК и МФК простыми словами
МФО выдаёт микрозаймы и получает этот статус после внесения сведений в государственный реестр. Правовую основу задаёт Федеральный закон № 151-ФЗ от 2 июля 2010 года. Условия потребительского займа дополнительно регулирует закон № 353-ФЗ от 21 декабря 2013 года.
Схема короткая: МФО → микрокредитная компания или микрофинансовая компания. Слова «микрофинансовая организация» и «микрофинансовая компания» похожи, однако первое понятие шире. МКК тоже является МФО, даже если в её названии нет слова «микрофинансовая».
На сайте кредитора читатель обычно видит бренд. В договоре стоит полное наименование юридического лица, например общество с ограниченной ответственностью или публичное акционерное общество. У одной группы могут быть несколько организаций. Поэтому знакомая вывеска ещё не отвечает на вопрос, кому именно вы будете должны деньги.
Полезно выписать три строки: бренд, полное название кредитора и ИНН. Затем сравнить их с договором и реестром. Если рекламный сайт принадлежит посреднику, он может только подбирать предложения и брать плату за собственную услугу. Договор на подбор займа сам по себе не подтверждает, что деньги уже одобрены.
В чём разница между МКК и МФК для заёмщика
Сумма займа и общий основной долг
Лимиты 500 тысяч и 1 миллион рублей описывают основной долг перед одной организацией по договорам микрозайма. Ориентироваться только на сумму новой заявки недостаточно. Если у человека уже есть долг перед той же компанией, он влияет на возможность получить ещё деньги в пределах установленного ограничения.
Условный пример: у клиента МКК остаётся 420 тысяч рублей основного долга. Ещё 100 тысяч привели бы к превышению предела в 500 тысяч. Это расчёт законодательной границы, без оценки платёжеспособности: даже меньшую сумму кредитор вправе не одобрить.
Капитал, надзор и аудит
Для МФК по общему правилу требуется не менее 70 миллионов рублей собственных средств, для МКК не менее 5 миллионов. У МКК предпринимательского финансирования и компаний с предусмотренным законом государственным или муниципальным участием есть исключения. Поэтому меньший капитал в отчётности отдельной организации сам по себе ещё не доказывает нарушение.
Оба вида компаний подчиняются требованиям Банка России. У МФК шире набор экономических нормативов; она обязана ежегодно проводить аудит и представлять аудиторское заключение. Для МКК обязательность аудита может возникнуть по закону об аудиторской деятельности, хотя 151-ФЗ не устанавливает его для всех МКК без исключения.
Кто вправе принимать деньги граждан
МКК не может привлекать деньги обычных физических лиц, не являющихся её учредителями, участниками или акционерами. У МФК такое право есть с ограничениями: для привлечения средств по обычному договору займа от такого гражданина предусмотрен порог не менее 1,5 миллиона рублей. Для облигаций действуют отдельные условия закона.
Это вопрос финансирования самой компании. Он не означает, что заёмщик должен внести 1,5 миллиона рублей для получения микрозайма. Предложения передать деньги МФО под процент требуют отдельной оценки риска. Защиту, предусмотренную для банковских вкладов, на такие вложения автоматически не переносят.
Онлайн-заём и биометрия
С 1 марта 2026 года для МФК действует требование использовать Единую биометрическую систему при дистанционном заключении договоров в случаях, установленных законом. Для МКК переходный срок заканчивается 1 марта 2027 года. При проверке процедуры учитывают статью 9.2 закона № 151-ФЗ и способ оформления конкретного договора.
Фотография паспорта в чате и проверка через ЕБС относятся к разным процедурам. Если сервис просит пройти идентификацию, выясните, какое юридическое лицо её проводит и куда передаются данные. Пароли, коды и доступ к личным кабинетам сотрудникам в переписке не передают.
Какие ограничения по микрозаймам действуют в ноябре 2026 года
У микрозайма есть несколько ограничителей, каждый со своей задачей. Дневная ставка показывает начисление процентов, ПСК позволяет сопоставить стоимость, а предел переплаты ограничивает определённые начисления по договору. Смешивать эти показатели в одно «не больше ста процентов» нельзя.
| Правило | Что оно означает | Дата и область применения |
|---|---|---|
| До 0,8% в день | Общий предел процентной ставки по потребительскому кредиту или займу | Действует; для специальных краткосрочных продуктов закон предусматривает отдельные условия |
| Переплата до 100% суммы | Ограничение процентов, неустойки и других включённых законом начислений | Для новых договоров с 1 апреля 2026 года, если срок возврата при заключении не превышает года |
| Ограничение третьего дорогого займа | Новый заём с ПСК выше 200% годовых нельзя выдать при двух уже непогашенных кредитах или займах с ПСК выше 200% | С 1 октября 2026 года |
| Более строгое правило дорогих займов | Один заём с ПСК выше 100% годовых и интервал не менее трёх дней после погашения такого займа до нового | С 1 апреля 2027 года; в ноябре 2026 года ещё не применяется |
По разъяснениям Банка России, изменения по переплате и числу дорогих займов связаны с законом № 545-ФЗ от 29 декабря 2025 года. Для старого договора нужно проверять норму, которая распространяется именно на него. Новость о снижении предела не пересчитывает автоматически любой ранее выданный заём.
Если человек получил 10 тысяч рублей по подпадающему под новое правило договору, предел соответствующих начислений составит ещё 10 тысяч. Это верхняя граница возможных начислений. При своевременном возврате короткого займа фактические проценты могут быть значительно меньше.
Предел начислений не разрешает перестать платить после его достижения. Обязательство по возврату долга сохраняется; просрочка может отражаться в кредитной истории и привести к взысканию. Судебные расходы и другие требования оценивают отдельно по их правовому основанию.
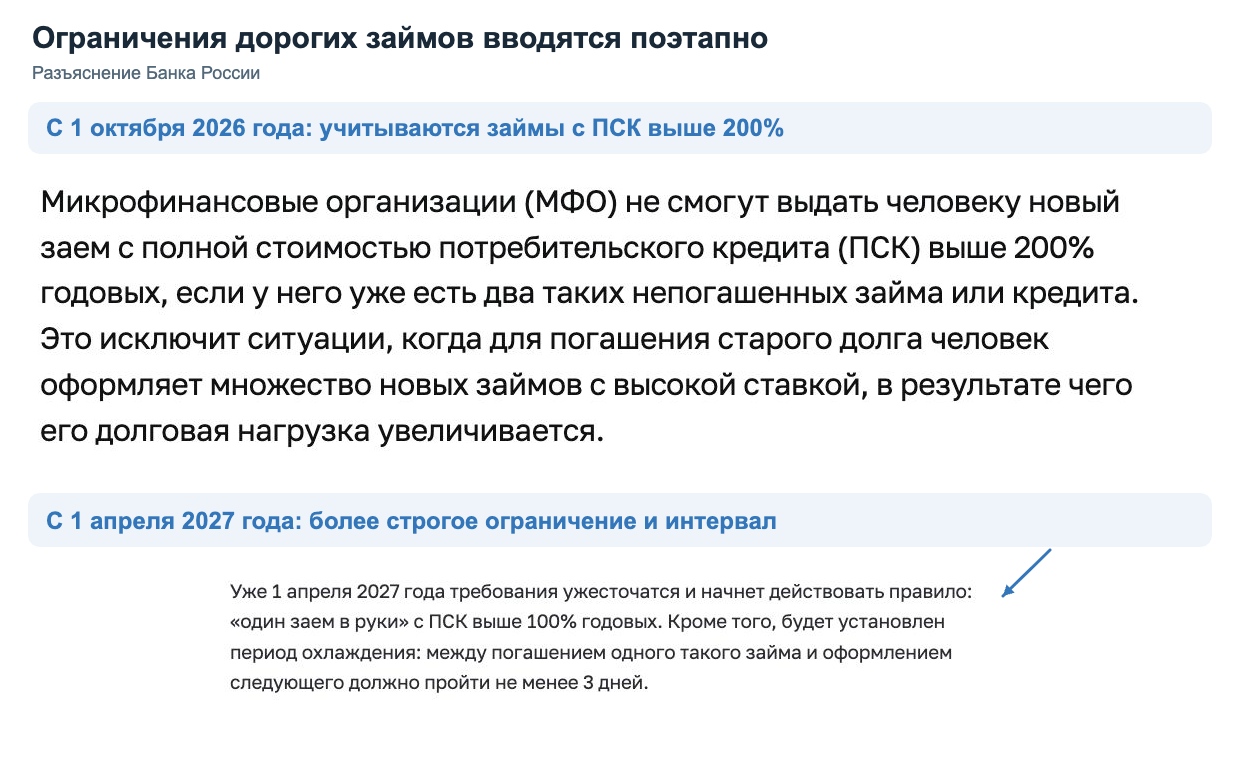
Банк России отдельно датирует правило октября 2026 года и ужесточение апреля 2027 года. Под «дорогими» здесь понимаются займы с определённой ПСК, а не все денежные обязательства человека. Даже когда формальный запрет не срабатывает, кредитор продолжает оценивать доходы и долговую нагрузку. Разъяснение Банка России об ограничениях.
Как проверить МФО в реестре ЦБ по ИНН
Начните с реквизитов в проекте договора или юридическом разделе сайта. ИНН точнее торгового названия: похожие слова могут использовать разные компании, а мошеннический сайт способен скопировать чужой логотип и регистрационный номер.
- Откройте на сайте Банка России сервис «Участники финансового рынка». Поиск в реестре Банка России.
- Введите ИНН кредитора целиком и запустите поиск. При необходимости используйте ОГРН.
- Откройте найденную карточку. Сопоставьте полное название и оба идентификатора.
- Проверьте статус, право на микрофинансовую деятельность и текущий вид организации.
- Сравните интернет-ресурс из карточки с адресом страницы, на которой вам предлагают подписать договор.
- Сохраните сведения вместе с договором, чтобы позднее восстановить состояние на момент обращения.
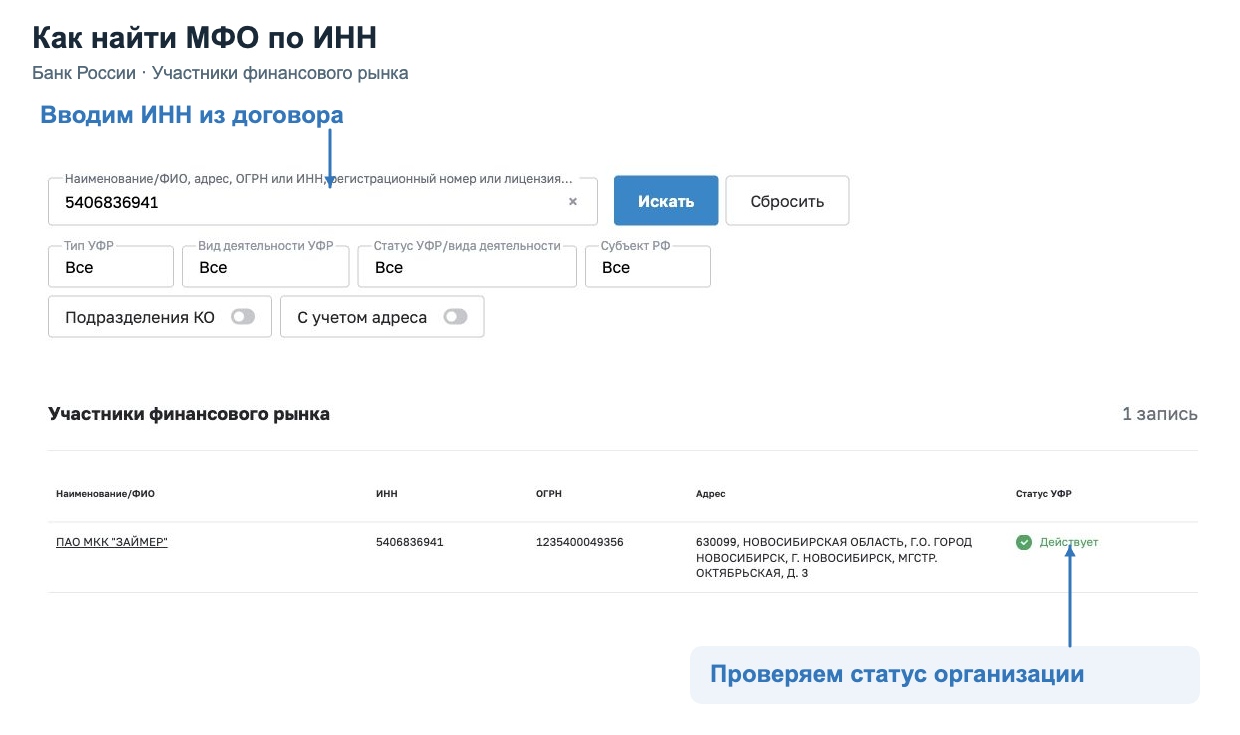
Пример проверки: ПАО МКК «Займер»
При проверке 13 ноября 2026 года поиск по ИНН 5406836941 показал ПАО МКК «Займер», ОГРН 1235400049356, со статусом «Действует». В карточке указан учётный номер микрофинансовой деятельности 651303532004088 и начало действия права 11 октября 2013 года. Карточка организации в реестре Банка России.
Ниже видна история типа организации. С 20 февраля 2026 года она указана как микрокредитная компания. Предыдущая запись о микрофинансовой компании заканчивается 19 февраля 2026 года. Поэтому старый обзор с обозначением «МФК» уже не описывает её нынешний вид.
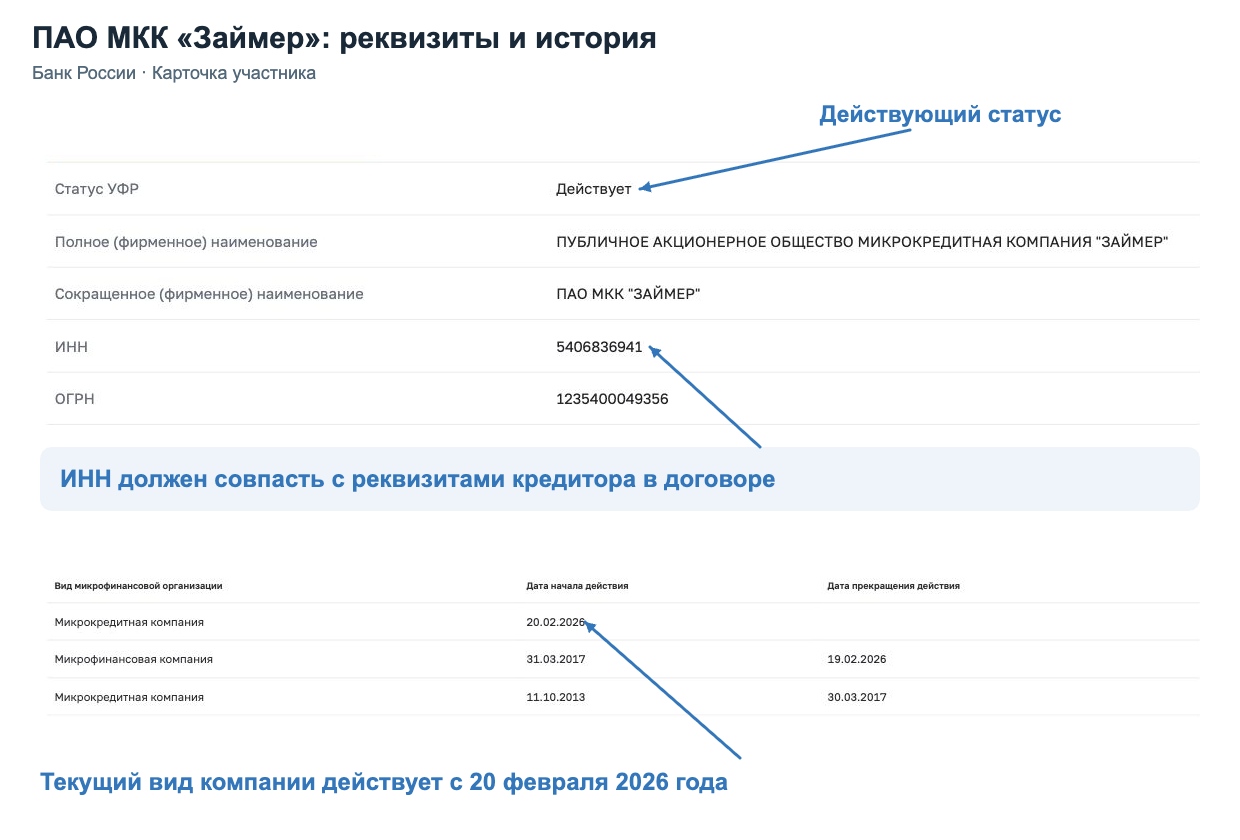
Если название совпало, а реквизиты отличаются
Условная ситуация: в поиске найдена действующая организация «Пример», но в договоре с сайта указан другой ИНН. Совпадение слова «Пример» не связывает эти компании. Вернитесь к поиску и проверьте идентификатор именно стороны договора. До выяснения расхождения документ лучше не подписывать.
Если в реестре нет записи, сначала исключите опечатку и проверьте ОГРН. Затем посмотрите список компаний с выявленными признаками нелегальной деятельности на финансовом рынке. Похожие названия в этом списке также требуют проверки по домену и другим признакам. Отсутствие в предупредительном списке не заменяет действующее право в реестре.
Что проверить в договоре микрозайма до подписания
Сначала найдите индивидуальные условия: сумму, срок, ставку и график. Затем прочитайте общие условия и документы на дополнительные услуги. На телефоне легко увидеть только кнопку подтверждения, поэтому полный комплект лучше заранее сохранить в удобном для чтения виде.
- Кредитор. Совпадают ли наименование и ИНН с проверенной карточкой?
- Сумма. Сколько поступит вам и какая сумма станет основным долгом?
- Цена. Какая ПСК указана в процентах годовых и в денежном выражении?
- Платежи. Когда и сколько нужно внести, что произойдёт при частичном погашении?
- Допуслуги. Кто их оказывает, сколько они стоят и как выражается согласие?
- Возврат. Где указан бесплатный способ погашения, как долго зачисляются деньги?
- Связь. Куда направлять заявления и получать подтверждение их приёма?
Почему дневная ставка и ПСК дают разные числа
ПСК рассчитывают по правилам закона № 353-ФЗ с учётом предусмотренных им платежей и сроков. Её указывают на первой странице договора в выделенных рамках. Дневная ставка описывает проценты за день пользования деньгами. Простое умножение ставки на число дней даёт учебный расчёт процентов, но не универсальный способ вычислить ПСК любого договора. Разъяснение Банка России о расчёте ПСК.
При одинаковой заявленной ставке стоимость может различаться из-за графика, суммы, влияющих на условия услуг и порядка выдачи. Поэтому для сравнения возьмите одну сумму, один срок и одинаковый способ возврата. Проверьте и ПСК, и реальный денежный расход: добровольная услуга, которая не влияет на условия кредита и не включается в ПСК по закону, всё равно уменьшает ваш бюджет.
Условный расчёт: 10 000 рублей на 14 дней
Допустим, вы получили 10 000 ₽ под 0,8% в день и возвращаете всё через 14 дней. Основной долг в течение срока не меняется, дополнительных услуг, комиссий и просрочки нет. Тогда процент за день составит 80 ₽, за весь срок 1 120 ₽. К возврату получится 11 120 ₽.
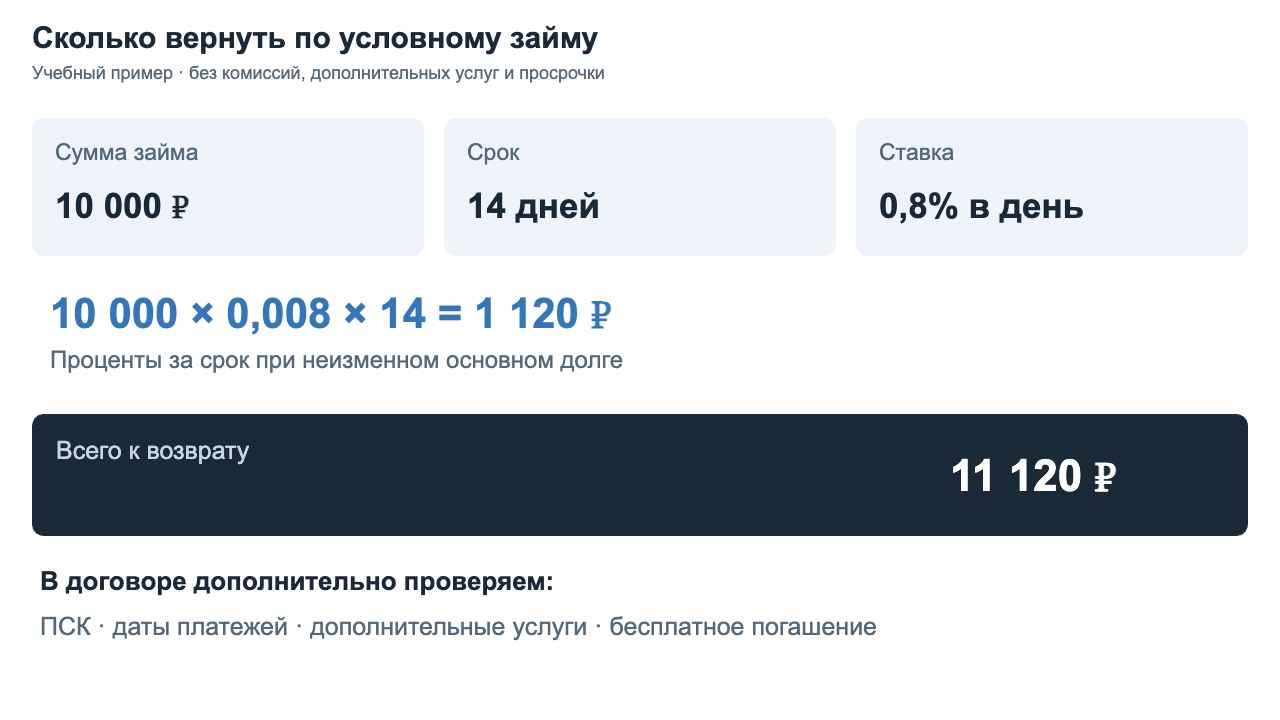
Формула для этих условий: 10 000 × 0,008 × 14 = 1 120. Если долг уменьшается частями, расчёт по неизменным 10 тысячам уже не подходит. Нужно учитывать остаток и даты платежей. В реальном договоре также проверяют, какие дни включаются в период начисления.
Погашение и досрочный возврат
Уточняйте сумму для полного закрытия на конкретную дату. Платёж, отправленный вечером, и его зачисление кредитору могут прийтись на разные дни. Чек банка подтверждает отправку; выписка кредитора показывает, как поступление распределили между обязательствами.
Досрочный возврат потребительского займа регулируется статьёй 11 закона № 353-ФЗ. В течение первых 14 календарных дней обычный потребительский заём можно вернуть полностью или частично без предварительного уведомления, заплатив проценты за фактическое пользование. Для целевого займа закон предусматривает особое правило первых 30 дней. За пределами этих случаев проверяют срок уведомления, который договор может сокращать.
После полного расчёта запросите подтверждение отсутствия задолженности. Если оформлена кредитная линия, погашение выбранной суммы ещё не обязательно закрывает сам договор и доступный лимит. Порядок прекращения такого договора нужно уточнить отдельно.
Отзывы о МФО: что проверять за оценками и обещаниями
Для этого материала просмотрены два открытых пользовательских примера на Сравни: о погашении и о споре вокруг дополнительных расходов. Такая выборка показывает вопросы, которые стоит задать кредитору, но не позволяет оценить качество всего рынка или посчитать долю довольных клиентов.
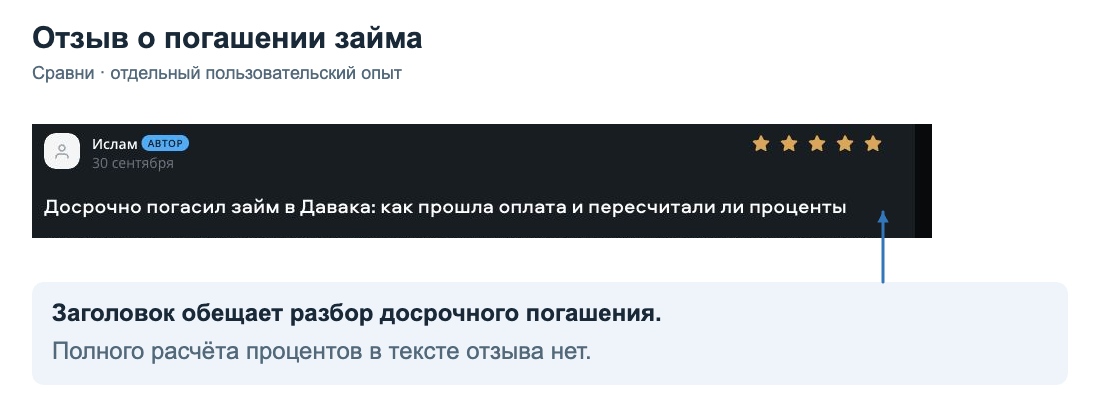
В карточке отзыва о «Давака» с датой «30 сентября» автор описывает оплату через СБП и понятную сумму возврата в кабинете. В заголовке заявлено досрочное погашение, однако в видимом тексте нет полного расчёта процентов до и после оплаты. Год рядом с датой не указан. Подтверждённый вывод здесь узкий: пользователь положительно оценивает отображение долга и зачисление платежа.
В другом отзыве, датированном 8 ноября, автор сообщает о несогласии с расходами и условиями предложения для нового клиента. Эти утверждения нельзя считать установленным нарушением без договора, выписки и проверки обстоятельств. Практический вопрос для читателя остаётся полезным: какой именно документ описывает скидку, когда она отменяется и какие услуги оплачены отдельно?
Вместо спора о звёздочках соберите проверяемые сведения:
- какая сумма реально поступила и сколько было списано;
- на какую дату кредитор рассчитал закрытие займа;
- кто получил оплату за дополнительную услугу;
- когда подано заявление и какой ответ получен;
- показывает ли итоговая выписка нулевую задолженность.
У Банка России есть собственные обзоры недобросовестных практик МФО. В них разбираются заранее проставленные согласия, недостаточное объяснение платных услуг и проблемы с уведомлениями. Такие материалы полезны для чтения договора. Они не доказывают нарушение конкретной компании из пользовательского отзыва.
Куда обращаться, если сумма долга или списание вызывает вопросы
Первое обращение направьте самой организации. Укажите номер договора, дату операции, сумму и конкретное требование: предоставить расчёт, исправить учёт платежа или вернуть спорное списание. Приложите нужные страницы договора и чеки. Полные паспортные данные и номер карты не выкладывают в публичный отзыв.
Если спор связан с дополнительной услугой, установите её исполнителя. Для услуг, приобретённых вместе с потребительским кредитом или займом и подпадающих под статью 7 закона № 353-ФЗ, предусмотрен 30-дневный срок отказа. Условия возврата зависят от вида услуги и уже выполненной части. Для страхования проверяют отдельные правила и возможное влияние отказа на ставку.
В разъяснениях ЦБ указан порядок обращения сначала к поставщику услуги. При выполнении предусмотренных законом условий требование о возврате можно предъявить и кредитору. Поэтому сохраняйте дату подачи заявления и ответ: они важны для соблюдения сроков и следующего обращения.
Банк России рассматривает вопросы соблюдения финансового законодательства, Роспотребнадзор занимается защитой прав потребителей в пределах своей компетенции. Для денежного спора может потребоваться финансовый уполномоченный. По общему правилу он рассматривает требования до 500 тысяч рублей к организациям, с которыми взаимодействует, при соблюдении условий закона № 123-ФЗ и срока обращения.
Перед обращением к финансовому уполномоченному нужно направить требование финансовой организации и получить ответ либо дождаться установленного срока. Для подпадающего под его компетенцию спора это часть обязательного досудебного порядка. Обращение самого потребителя бесплатно. Конкретный маршрут зависит от предмета требования и документов; сложный спор разумно разбирать с юристом.
Как сравнить предложения МКК и МФК без лишних рисков
Сначала подтвердите юридическое лицо, затем сравните итоговые расходы. Для небольшого займа различия конкретных договоров обычно заметнее, чем различия аббревиатур. Удобно записать рядом сумму на руки, дату возврата, платёж при своевременном погашении и стоимость дополнительных услуг.
Посчитайте, из какого дохода будет возвращён долг. Если для погашения уже требуется новый дорогой заём, одна более низкая дневная ставка проблему может не решить. Обсудите с действующим кредитором доступные варианты изменения платежей и проверьте, подходите ли вы под предусмотренные законом меры поддержки.
Для сравнения с банковским предложением полезно проверить и доступные обычные банковские услуги. Адреса отделений и банкоматов делового района собраны в разделе «Банки и банкоматы Москва-Сити». Если возврат предлагается через платёжный сервис, отдельно прочитайте разбор электронных кошельков: комиссия платёжного маршрута может увеличивать ваши расходы.
Вопросы и ответы о МКК и МФК
Может ли МКК или МФК работать без банковской лицензии?
Для микрофинансовой деятельности компании требуется действующее право, подтверждённое записью в реестре Банка России. Банковская лицензия относится к банковским операциям. Поэтому требование «покажите банковскую лицензию МФО» заменяют проверкой соответствующего реестра и конкретного юридического лица.
Что делать, если компанию исключили из реестра после выдачи займа?
Само исключение не прекращает ваш долг. Уточните порядок исполнения уже заключённого договора и получателя платежа. Если сообщают об уступке требования, проверьте документы. Прекращать оплату или переводить деньги по случайной ссылке только на основании новости об исключении не следует.
Можно ли подписать договор кодом из СМС?
Код может использоваться как простая электронная подпись при соблюдении установленных правил. До его ввода прочитайте, какой документ подтверждается и какие действия последуют. Если код запрашивает посторонний человек по телефону, завершите разговор и свяжитесь с компанией самостоятельно.
Нужно ли платить сервису подбора, если заём не одобрили?
Это зависит от отдельного договора с посредником: он может предусматривать плату за подбор или подписку независимо от решения кредитора. Проверьте предмет услуги, периодичность списаний и отказ. Обещание «подберём заём» не означает, что сервис сам выдаёт деньги.
Как убедиться, что погашение отразилось в кредитной истории?
Сохраните документ о закрытии обязательства, затем запросите кредитный отчёт в соответствующем бюро. При расхождении обратитесь к кредитору и в БКИ с подтверждающими документами. Удаление приложения или исчезновение кнопки оплаты само по себе закрытие долга не подтверждает.