Электронный кошелёк позволяет хранить небольшой платёжный остаток, оплачивать услуги и, после нужной проверки личности, переводить деньги. В России такие кошельки выпускают банки и небанковские кредитные организации. Возможности зависят от оператора, статуса клиента и выбранной операции: одинаковое слово «кошелёк» в двух приложениях ещё не означает одинаковые условия.
Разберём ЮMoney и «Мой кошелёк» в МТС Деньги, для которых доступны публичные правила открытия и документы операторов. Сравним остатки, переводы, пополнение и комиссии, а затем пройдём путь от регистрации до вывода денег. Отдельно объясним, чем электронные деньги отличаются от банковского счёта, виртуальной карты и криптовалюты.
Условия сверены по открытым документам в ноябре 2026 года. Реальные счета редакция не открывала, переводы не проводила. Будущие правила страхования с февраля 2027 года разобраны отдельно: перед пополнением проверьте, какая защита уже действует и какие нормы ещё не вступили в силу.
Что такое электронный кошелёк и электронные деньги
В законе № 161-ФЗ электронные денежные средства, или ЭДС, описаны через способ учёта. Человек заранее предоставляет деньги оператору, тот учитывает остаток без открытия ему банковского счёта и исполняет распоряжения о переводе. В приложении этот остаток обычно и называют кошельком.
Электронное средство платежа, сокращённо ЭСП, помогает передать распоряжение оператору. Им может быть карта или другой предусмотренный договором инструмент. Деньги и средство управления ими различаются: наличие виртуальной карты ещё не говорит, где именно учитывается её баланс.
| Продукт | Где учитываются деньги | Что проверить |
|---|---|---|
| Кошелёк с ЭДС | У оператора электронных денежных средств, без банковского счёта клиента | Оператора, статус идентификации, ограничения и тариф |
| Банковский счёт | На счёте, открытом клиенту банком | Договор счёта, обслуживание и условия переводов |
| Виртуальная карта | Зависит от продукта: карта может быть связана со счётом или с ЭДС | Эмитента, договор и источник списания |
| Счёт цифрового рубля | На платформе Банка России | Доступ через банк-участник и правила платформы |
| Криптокошелёк | Работает с криптоактивами и соответствующей сетью | Кто контролирует ключи, какую сеть и актив поддерживает продукт |
У обычного остатка ЭДС нет свойства банковского вклада. Закон не предполагает начисления оператором процентов на такой остаток. Бонусы и кешбэк, если они предусмотрены, регулируются отдельными условиями программы и сами по себе не превращают кошелёк в накопительный счёт.
Какие электронные кошельки доступны в России в 2026 году
Для сравнения выбраны два продукта с опубликованными условиями. ЮMoney выпускает ООО НКО «ЮМани», «Мой кошелёк» в МТС Деньги связан с ПАО «МТС-Банк». Оба юридических лица присутствуют в перечне операторов электронных денежных средств Банка России по состоянию на 1 ноября 2026 года. Перечни операторов Банка России.
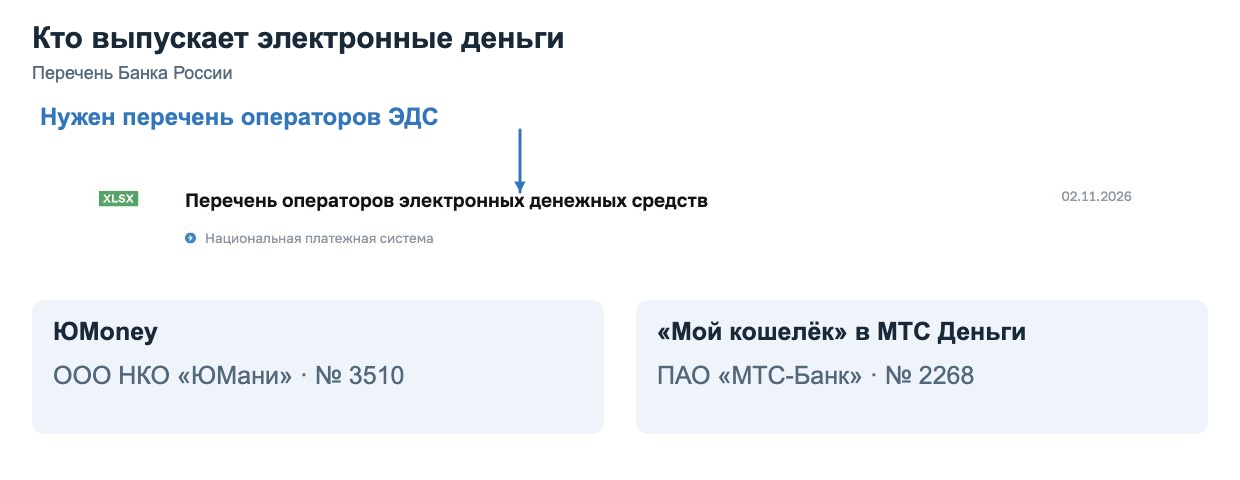
В перечне проверяют именно юридическое лицо. Логотип сервиса и наличие приложения в магазине недостаточны. Условия выпуска кошелька, сведения о лицензии и наименование оператора должны согласовываться между собой.
| Условие | ЮMoney | «Мой кошелёк» в МТС Деньги |
|---|---|---|
| Оператор | ООО НКО «ЮМани», регистрационный номер 3510 | ПАО «МТС-Банк», регистрационный номер 2268 |
| Новое открытие | Предусмотрено публичной инструкцией регистрации; способы идентификации зависят от гражданства и документов | Предусмотрено условиями сервиса; допускается номер другого мобильного оператора |
| Статусы | Анонимный, именной, идентифицированный | Без идентификации, с упрощённой и полной идентификацией |
| Максимальный остаток по опубликованным условиям | 15 000 / 100 000 / 500 000 ₽ по трём статусам | 15 000 / 60 000 / 600 000 ₽ по трём статусам |
| Пополнение | СБП, банковская карта, наличные и реквизиты; доступность зависит от статуса и способа | Доступные в сервисе переводы и пополнение; кошелёк отделён от счёта телефона и карты |
| Переводы и вывод | СБП, другой кошелёк, карта или счёт в пределах разрешённых операций; анонимный статус ограничен | По направлениям, доступным в приложении для выбранного уровня идентификации |
| Комиссии | Разные по способу: например, стандартный перевод на карту 3% + 45 ₽, исходящий СБП физлицу без комиссии оператора | Зависят от источника денег и направления; проверяются в тарифе и платёжной форме до подтверждения |
Таблица отражает публичные условия на ноябрь 2026 года. Законодательный потолок и ограничение сервиса могут различаться. Перед пополнением смотрите свой статус и доступный лимит в кабинете: он может быть меньше общей цифры из справки.
ЮMoney: отдельный баланс для платежей и переводов
У сервиса есть подробные разделы о регистрации, статусах, тарифах и выводе. Это удобно для предварительного расчёта: можно сначала выбрать способ операции, затем проверить комиссию и ограничения. Оператором выступает небанковская кредитная организация; похожие на банковские функции приложения не меняют её юридический статус.
- Для небольших покупок. Базовый кошелёк имеет ограниченный набор операций и остаток до 15 тысяч рублей.
- Для переводов людям. Потребуется подходящий статус; у анонимного клиента переводы между кошельками и СБП физлицам недоступны.
- Для более крупных платежей. Полная идентификация расширяет возможности, но не отменяет ограничения конкретного маршрута.
- Для вывода. Стоимость заметно зависит от выбора между СБП, картой и банковскими реквизитами.
Карта ЮMoney использует возможности соответствующего продукта и статуса. Если задача связана именно с картой, отдельно сравните эмитента, платёжную систему и условия приёма. Эти различия разобраны в материалах раздела «Виртуальные карты».
МТС Деньги: не перепутать кошелёк, телефон и карту
В справке МТС «Мой кошелёк» описан как отдельный платёжный инструмент. Деньги на мобильном номере, остаток кошелька и банковский счёт могут показываться в одном сервисе, но переход между ними является отдельной операцией. Перед подтверждением платежа проверьте, какой источник выбран.
- Номер телефона. Кошелёк привязан к номеру; использовать сервис могут и абоненты других операторов.
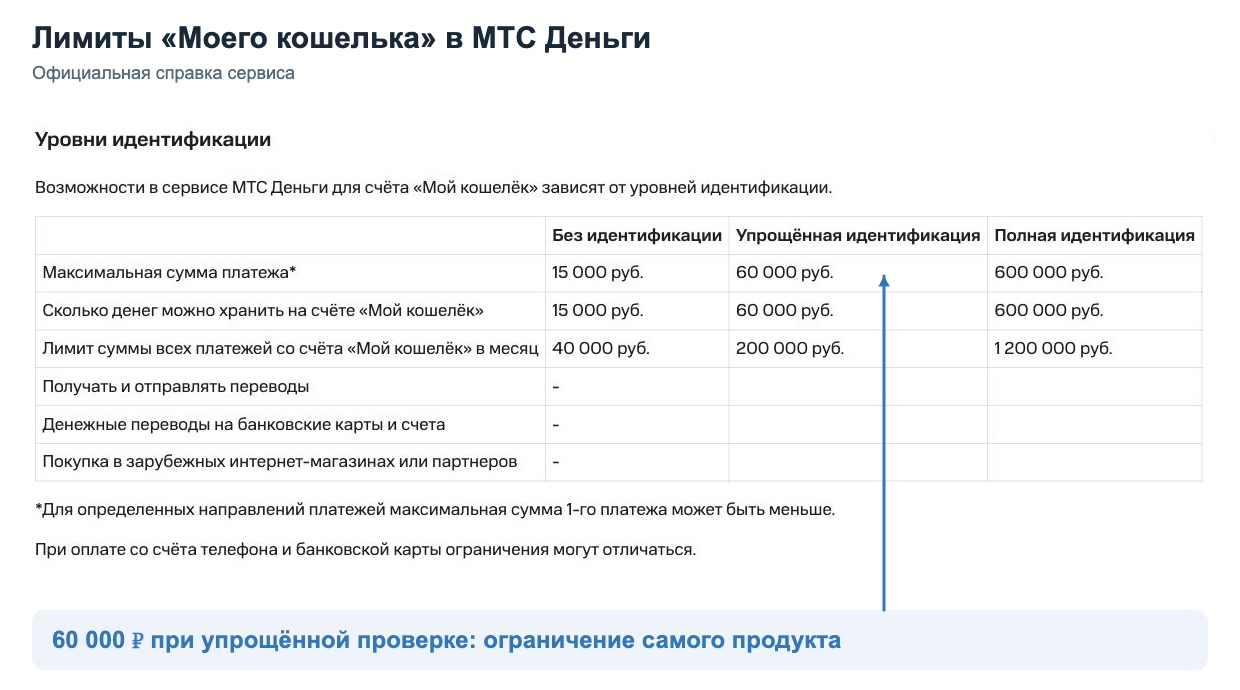
- Начальный уровень. В справке указан остаток до 15 тысяч рублей и месячный объём платежей до 40 тысяч.
- Упрощённая проверка. Опубликованный продуктовый предел составляет 60 тысяч рублей, хотя закон допускает более высокий.
- Полная идентификация. Доступные суммы увеличиваются; конкретный перевод всё равно проверяется по своему тарифу.
Почему в сравнении нет старого российского QIWI-кошелька
Лицензию КИВИ Банка отозвали 21 февраля 2024 года. Поэтому инструкции, где он стоит рядом с действующими вариантами без оговорок, требуют пересмотра. Наличие старого приложения, знакомого названия или страницы пополнения не подтверждает возможность открыть прежний российский кошелёк.
Как создать электронный кошелёк и пройти идентификацию
Регистрация создаёт доступ к сервису. Идентификация подтверждает, кому принадлежат деньги, и влияет на разрешённые операции. Проходить оба этапа подряд требуется не во всех сценариях: для небольшой покупки может хватить базового статуса, а перевод другому человеку потребует дополнительных сведений.
Порядок открытия на примере ЮMoney
- Откройте официальный сайт или приложение и выберите регистрацию кошелька.
- Укажите собственный номер телефона, к которому сохраняете доступ, и выполните подтверждение.
- Создайте пароль. Электронная почта понадобится для предусмотренных сервисом действий, включая подтверждение личности.
- Посмотрите присвоенный статус и перечень разрешённых операций.
- Если нужный перевод недоступен, выберите подходящий способ идентификации и изучите список документов.
- После проверки убедитесь, что статус изменился, и только затем пополняйте кошелёк на необходимую сумму.
Именной статус ЮMoney предусмотрен для граждан России и доступен, в частности, через подтверждение данных с использованием Госуслуг. Полная идентификация предусмотрена также для иностранных граждан, но способы и документы различаются. Универсальное обещание «открывается любому человеку за минуту» здесь было бы неверным.
В МТС Деньги способы повышения уровня нужно смотреть в собственной справке: оператор может использовать сведения абонента, данные документа и предусмотренные варианты полной проверки. Уже подтверждённый аккаунт в другом сервисе не означает, что любой новый кошелёк автоматически получит максимальные возможности.
Что подготовить до пополнения
Документы передают только через предусмотренный оператором канал. Собеседник в мессенджере, который обещает повысить лимит за оплату на карту, не заменяет официальную идентификацию. Коды входа и подтверждения операций нельзя сообщать человеку, представившемуся сотрудником поддержки.
Лимиты электронных кошельков: что разрешает закон и что устанавливает сервис
В ограничениях встречаются пять разных величин: остаток, одно пополнение, один платёж, сумма за сутки и сумма за календарный месяц. Число «100 тысяч» без пояснения почти бесполезно. Оно может разрешать держать такую сумму, но ничего не говорить о выводе на карту за одну операцию.
| Уровень по закону | Основные пределы для физлица | Что это значит на практике |
|---|---|---|
| Без идентификации | Остаток до 15 000 ₽, переводы ЭДС в рамках установленного месячного предела до 40 000 ₽ | Набор разрешённых получателей и способов ограничен; нельзя считать это разрешением переводить деньги любому человеку |
| Упрощённая идентификация | До 100 000 ₽ остатка и за одну операцию, до 200 000 ₽ переводов за месяц | Это законодательная граница. Оператор может установить меньшие суммы |
| Полная идентификация | Остаток физлица до 600 000 ₽ | Разовые, дневные и месячные ограничения отдельных операций остаются в условиях продукта |
Старая цифра 60 тысяч рублей для упрощённого статуса больше не описывает общий предел закона: Банк России разъясняет увеличение до 100 тысяч. Но в справке МТС по конкретному кошельку по-прежнему указаны 60 тысяч. Обе цифры могут встречаться обоснованно, если объяснено, к чему относится каждая. Разъяснения Банка России о лимитах.
У ЮMoney есть другое расхождение: закон допускает остаток полностью идентифицированного физлица до 600 тысяч рублей, а опубликованные стандартные лимиты НКО указывают 500 тысяч. Для покупки в магазине справка статусов приводит 15, 100 и 250 тысяч рублей за раз по трём уровням. Это отдельная строка, которую нельзя подменять лимитом хранения.
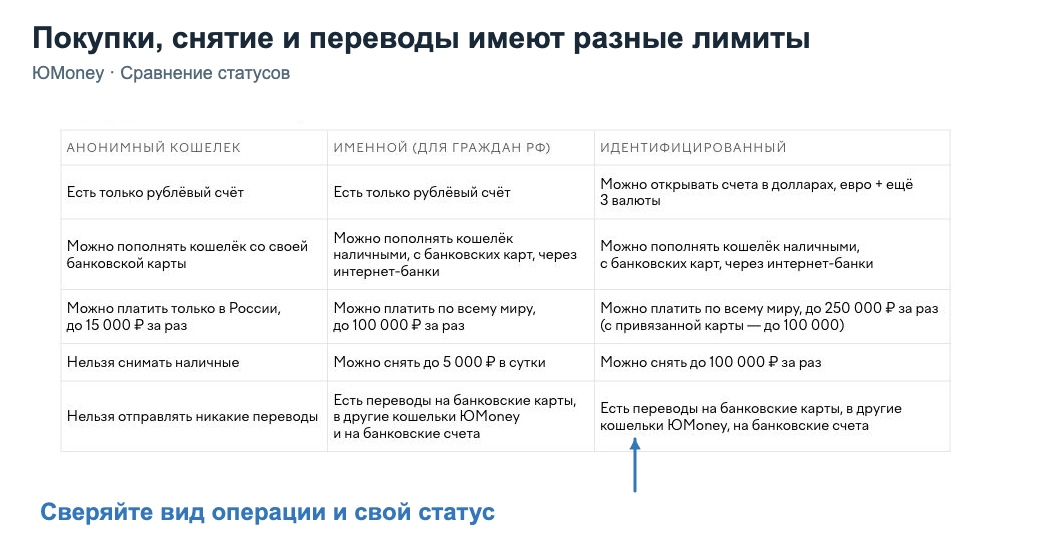
Пример с выводом ещё нагляднее. Для стандартного перевода ЮMoney на карту российской платёжной системы в справке указаны до 15 тысяч рублей за операцию у именного кошелька и до 75 тысяч у идентифицированного, с учётом комиссии. При этом действуют общие ограничения статуса, дневные и месячные пределы. Выбирают наименьший из применимых лимитов.
Если на кошельке 20 тысяч рублей, наличие этой суммы не даёт именной версии права вывести все 20 тысяч одним карточным переводом. Разбиение на части тоже не отменяет месячный лимит. Перед крупным пополнением полезно проверить весь путь денег до конечного получателя.
Комиссии: сколько стоит пополнение и вывод денег
Комиссия зависит от операции и её участников. У самого кошелька перевод может быть бесплатным, а банк-отправитель или партнёр пополнения возьмёт плату. Сверять нужно итоговый экран перед подтверждением и документы обеих сторон.
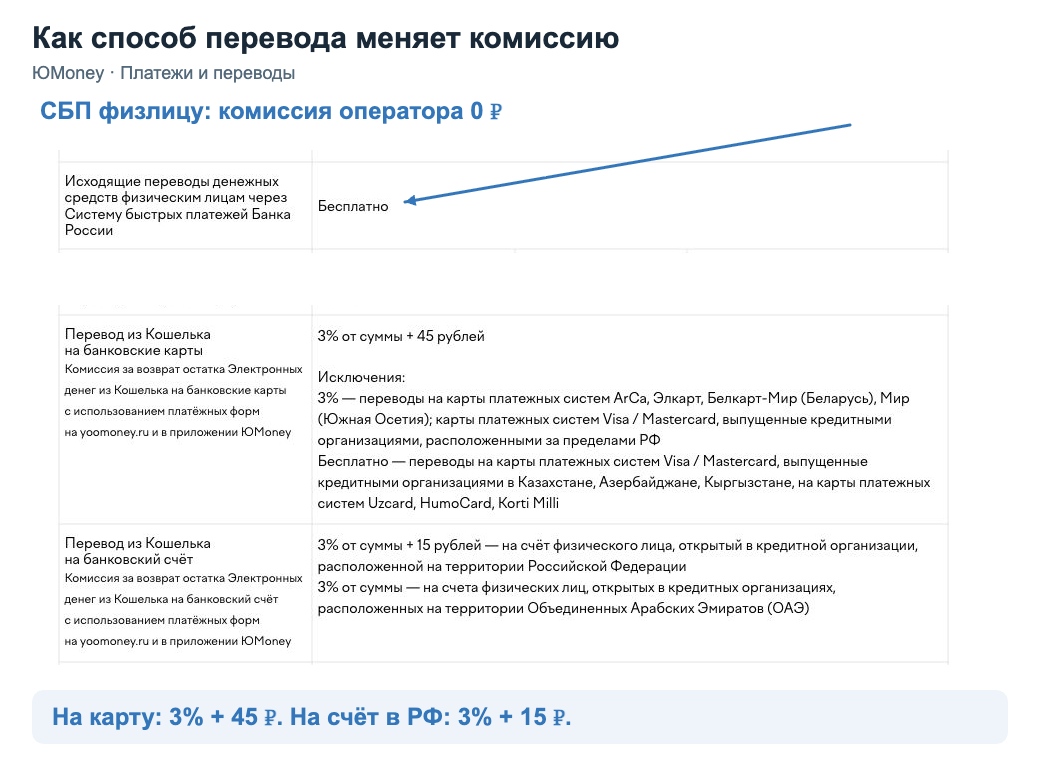
В опубликованных тарифах ЮMoney для исходящего перевода физлицу через СБП указана нулевая комиссия оператора. Стандартный перевод на карту стоит 3% от суммы плюс 45 рублей, на банковский счёт физлица в России 3% плюс 15 рублей. Для специальных направлений и получателей могут действовать другие условия.
| Сумма получателю | СБП физлицу | Стандартный перевод на карту | Перевод на счёт физлица в РФ |
|---|---|---|---|
| 1 000 ₽ | 0 ₽ комиссии ЮMoney | 75 ₽: 1 000 × 3% + 45 | 45 ₽: 1 000 × 3% + 15 |
| 10 000 ₽ | 0 ₽ комиссии ЮMoney | 345 ₽: 10 000 × 3% + 45 | 315 ₽: 10 000 × 3% + 15 |
Это учебное сравнение по тарифам, опубликованным на момент проверки в ноябре 2026 года. Оно предполагает, что операция доступна статусу клиента и укладывается во все лимиты. Если комиссия списывается сверх перевода, для отправки 1 000 рублей на карту потребуется 1 075 рублей. Возможные расходы банка получателя в расчёт не включены.
Фиксированная часть особенно заметна на маленьких суммах: 75 рублей с перевода в тысячу составляют 7,5%. Поэтому надпись «3%» без соседних «+ 45 ₽» даёт неполное представление о цене. Для МТС Деньги используйте тот же подход: выберите источник средств и получателя, затем сравните итоговое списание с суммой зачисления.
Как пополнить кошелёк и оплатить покупку
В ЮMoney предусмотрены пополнение через СБП, с карты, наличными у партнёров и по банковским реквизитам. Сначала выберите маршрут в справке своего статуса. Анонимный кошелёк имеет ограничения; наличие кнопки в общем списке способов не означает, что она доступна любому клиенту.
- СБП. Проверьте оператора-получателя, имя и возможность входящего перевода. Для анонимного ЮMoney переводы физлицам и от физлиц через СБП недоступны.
- Банковская карта. Посмотрите ограничения эмитента и итоговую комиссию. Не сохраняйте чужую карту без разрешения её владельца.
- Наличные. Уточните комиссию партнёра, срок зачисления и сохраните чек до появления денег на балансе.
- Банковские реквизиты. Возьмите их из актуальной инструкции и правильно укажите номер кошелька в назначении.
В реквизитах пополнения может фигурировать счёт оператора. Это не означает, что на ваше имя открыт личный банковский счёт. Ошибка в назначении платежа способна потребовать ручного розыска перевода, поэтому копировать реквизиты из старого чека без проверки рискованно.
Оплата магазина, перевод знакомому и погашение займа различаются по получателю и тарифу. Перед оплатой долга проверьте также срок поступления кредитору. Состав платежа и документы разобраны в статье о различиях МКК и МФК.
Для зарубежного магазина нужны подтверждённые условия конкретного направления: страна, получатель, способ оплаты и статус кошелька. Общая фраза о зарубежных платежах в справке не гарантирует оплату любой подписки. Криптопереводы и обмен цифровых активов также нельзя считать стандартной функцией рублёвого кошелька.
Отзывы о кошельках: какие вопросы действительно стоит проверять
Для разбора поддержки использован открытый отзыв Банки.ру о ЮMoney от 5 ноября 2026 года. Автор спросил, как платить в обычном магазине из кошелька, и положительно оценил ответ с инструкцией по QR-коду. В ответе компании от 6 ноября есть благодарность и просьба уточнить обстоятельства обращения.
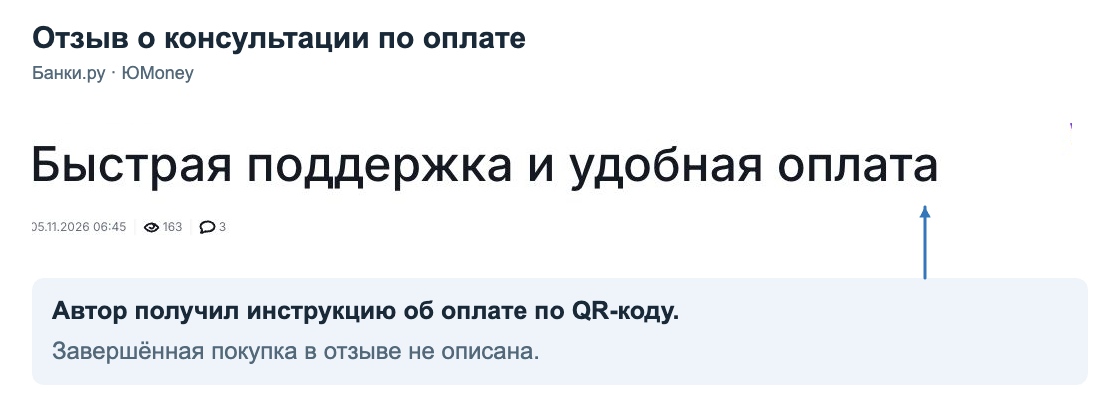
Этот пример говорит об отдельной консультации. Из него нельзя сделать вывод о скорости всех ответов или подтвердить успешную оплату в любом магазине: завершённая покупка в тексте не описана. Общий рейтинг компании также не заменяет проверку нужной функции.
- Читайте сообщения о том же продукте и способе перевода, который собираетесь использовать.
- Отделяйте мнение автора от подтверждённого результата и ответа компании.
- Проверяйте комиссии по тарифу, даже если пользователь пишет о бесплатной операции.
- Не публикуйте паспорт, полный номер карты, коды и сведения, позволяющие войти в кошелёк.
Если кошелёк заблокирован или перевод не проходит
Сначала выясните, что именно ограничено: вход, отдельная операция или распоряжение остатком. Причиной может быть исчерпанный лимит, несовпадение данных, проверка по закону № 115-ФЗ либо меры против мошеннического перевода по закону № 161-ФЗ. У этих ситуаций разные основания и порядок действий.
При проверке по 115-ФЗ оператор может запросить документы о происхождении денег и смысле операций. Отправляйте их по официальному каналу, сохраняя копию обращения. При мерах против мошенничества уточните, какое действие приостановлено и какой порядок подтверждения предусмотрен. Универсального обещания разблокировки за сутки нет.
- Зафиксируйте сообщение об ограничении, дату, сумму и номер операции.
- Проверьте статус, остаток лимита и данные получателя.
- Направьте обращение оператору и попросите указать причину, необходимые документы и порядок рассмотрения.
- Сохраните ответ. При несогласии используйте предусмотренную процедуру обжалования; вопросы соблюдения финансового законодательства можно адресовать Банку России.
Если обнаружили операцию, которую не совершали, немедленно сообщите оператору и ограничьте доступ предусмотренным способом. Подробности возврата зависят от обстоятельств и соблюдения правил уведомления. Обсуждение на форуме не заменяет официальное обращение.
Закон и страхование денег: что изменится с февраля 2027 года
На ноябрь 2026 года нельзя обещать владельцу электронного кошелька ту же страховую защиту, что вкладчику банка. При отзыве лицензии у оператора порядок возврата денег зависит от правового режима требований и процедур в отношении организации. Знакомый бренд и принадлежность к крупной группе не заменяют проверку юридического лица.
Закон № 317-ФЗ от 4 августа 2026 года предусматривает изменения с 1 февраля 2027 года. Новый режим относится к подпадающим под закон кошелькам с идентификацией или упрощённой идентификацией в банках, участвующих в системе страхования. Анонимные кошельки в эту защиту не включены. Сообщение Банка России о страховании электронных денег.
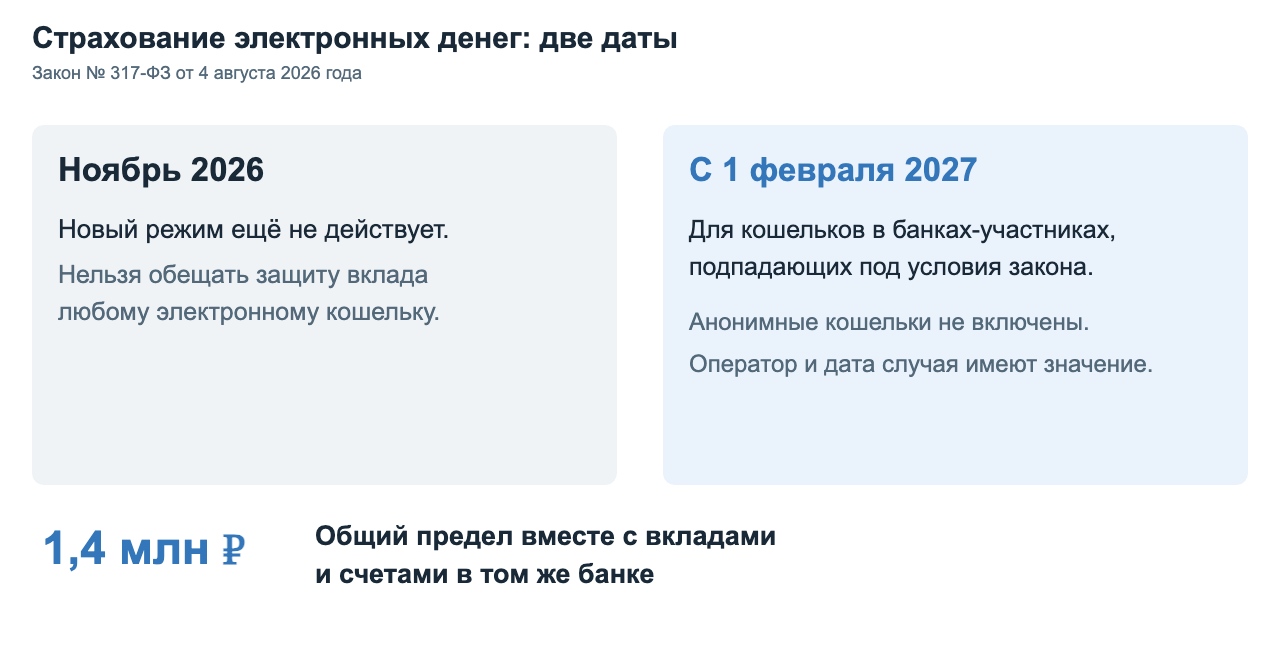
Общий предел 1,4 миллиона рублей учитывается вместе с застрахованными вкладами и счетами в том же банке. Его нельзя представлять как дополнительные 1,4 миллиона на каждый кошелёк. Применимость правил проверяют по оператору, виду средства платежа и дате страхового случая.
Особенно существенна разница между банком и НКО. У ЮMoney оператором является ООО НКО «ЮМани»; принадлежность к банковской группе сама по себе не делает его кошелёк застрахованным банковским продуктом. Для кошелька банка тоже нужно проверить выполнение условий закона, а не ограничиваться названием организации.
Как выбрать электронный кошелёк под свою задачу
Начните с одной операции, которую будете совершать чаще всего. Для оплаты услуг важны нужный получатель и стоимость платежа. Для переводов важнее доступный маршрут, статус и месячный лимит. Для редкого использования стоит проверить плату за неактивность и порядок закрытия.
Вопросы и ответы об электронных кошельках
Как закрыть кошелёк и забрать остаток?
Посмотрите порядок расторжения соглашения и возврата ЭДС. В тарифах ЮMoney закрытие через офис или почтовое заявление указано без комиссии, через кошелёк стоит 20 рублей в пределах остатка. Комиссия за перевод оставшихся денег проверяется отдельно. Удаление приложения само по себе договор не прекращает.
Могут ли списать плату, если кошельком долго не пользоваться?
Да, если это предусмотрено тарифом. У ЮMoney опубликована плата 270 рублей в месяц при отсутствии использования более двух лет, в пределах имеющегося остатка. При нулевом балансе такая комиссия не взимается. Перед длительным перерывом проверьте актуальные условия.
Что делать при смене номера телефона?
Обновите привязку по процедуре оператора, желательно до потери доступа к прежнему номеру. Если номер уже недоступен, потребуется восстановление и проверка личности. Новый владелец SIM-карты не должен получать доступ к вашим деньгам; старые способы восстановления тоже нужно пересмотреть.
Вернут ли ошибочный перевод другому человеку?
Сразу обратитесь к оператору с номером операции и описанием ошибки. Исполненный перевод нельзя считать автоматически отменяемым. Дальнейший порядок зависит от получателя, стадии операции и правового основания возврата. Не отправляйте «проверочный платёж» человеку, который обещает вернуть деньги за предварительную комиссию.
Можно ли получать в кошелёк оплату от покупателей?
Личный кошелёк не даёт универсального разрешения принимать предпринимательские платежи. Для регулярных продаж нужны подходящие условия оператора, оформление деятельности и соблюдение налоговых требований. Проверьте, какой продукт предусмотрен для вашего статуса и способа работы.