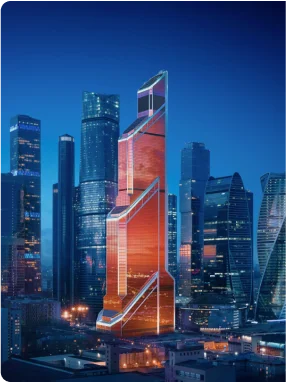
У Москвы большие планы на офисы. В обсуждениях будущего рынка фигурируют миллионы квадратных метров, а вокруг Москва-Сити один за другим появляются проекты новых деловых комплексов. Для города это рабочие места и развитие бывших промышленных территорий. Для арендаторов — надежда на выбор. Для владельца небольшого офиса в будущей башне — вполне конкретный вопрос: сколько похожих помещений выйдет на рынок одновременно с его собственным?
Главный риск нового цикла — несовпадение сроков строительства и реального спроса. Здание могут распродать задолго до завершения работ, но это ещё не означает, что после ввода в него въедут компании. И наоборот: большой объём свободных метров в статистике не гарантирует, что бизнес быстро найдёт подходящий этаж с отделкой.
Под чистым поглощением консультанты понимают изменение объёма занятых офисных площадей за период. Этот показатель помогает отделить расширение рынка от переездов: если компания освобождает один офис и занимает другой той же площади, новая сделка есть, а прироста занятых метров по городу может не быть.
Коротко о главном:
Около 7 млн кв. м — масштаб заявленного строительства, а не гарантированный ввод и не доказанное удвоение всего московского рынка.
Продажа помещения конечному пользователю и продажа частному инвестору по-разному влияют на будущую вакансию.
Городские стимулы помогают запускать офисные проекты, но сами по себе не обеспечивают их арендаторами.
Для Большого Сити решающими станут конкретная локация, готовность здания и наличие компаний, которые действительно собираются в нём работать.
До 2030 года рынок пройдёт несколько проверок: от заявленного проекта до заселённого офиса.
1. Семь миллионов квадратных метров: что именно обещано рынку
Цифра звучит внушительно. На странице октябрьского вебинара CORE.XP «Как изменится рынок офисов до 2030 года?» вынесены 7 млн кв. м, а в программе обозначено обсуждение сценариев строительства 5–7 млн кв. м. Уже эта формулировка показывает: речь о возможных траекториях, а не об объёме, который обязательно появится в назначенный день.
В опубликованном OFFICE NEWS исследовании CORE.XP заявленный ввод на 2026–2030 годы оценивается в 7,3 млн кв. м. При этом 3,6 млн кв. м, или 49%, ещё находились на проектной стадии. С учётом готовности объектов консультанты оценивали возможный ввод менее чем в 5,6 млн кв. м. Эти цифры описывают весь рассмотренный портфель офисного строительства; автоматически объявлять его исключительно классом А нельзя. Исследование CORE.XP о сроках строительства.
Отсюда первая оговорка к эффектному слову «удвоение». Чтобы его использовать, нужно взять существующий фонд определённого класса на конкретную дату и сравнить с будущим приростом в тех же границах. Нельзя прибавить все заявленные офисы Москвы к сегодняшнему фонду только класса А. Нельзя также заменить площадь офисов общей площадью многофункциональных комплексов: в последнюю входят другие функции, технические помещения и паркинги.
Сравнение «за четыре года построят столько же, сколько за предыдущие двадцать» требует ещё и согласованной исторической базы. Пока такой ряд не приложен, это яркая гипотеза для дискуссии, а не установленный факт. Сам масштаб строительной волны от этой поправки не становится маленьким.
Где заканчивается презентация и начинается предложение
Между анонсом и работающим офисом несколько ступеней. Участок должен пройти необходимые согласования, проект — получить разрешение на строительство. Затем нужны финансирование, подрядчик, подключение к инженерным сетям, завершение работ и ввод. После него нередко следуют ремонт помещений и переезд сотрудников.
У этих этапов разная доказательная сила. Рендер показывает замысел. Разрешение — возможность строить в установленных параметрах. Фотографии площадки — движение работ. Договор с корпоративным пользователем — конкретный интерес к будущему объекту. Но ни один из этих признаков по отдельности не заменяет остальные.
Поэтому разговор о «бумажных башнях» полезен, если за ним стоит проверка стадии проекта. Само нахождение на стадии проектирования нормально: любое здание когда-то существует только в документации. Риск появляется, когда сроки в рекламных материалах уже близки, а подтверждённого продвижения по строительному циклу всё ещё мало.
Что показывают последние сопоставимые годы
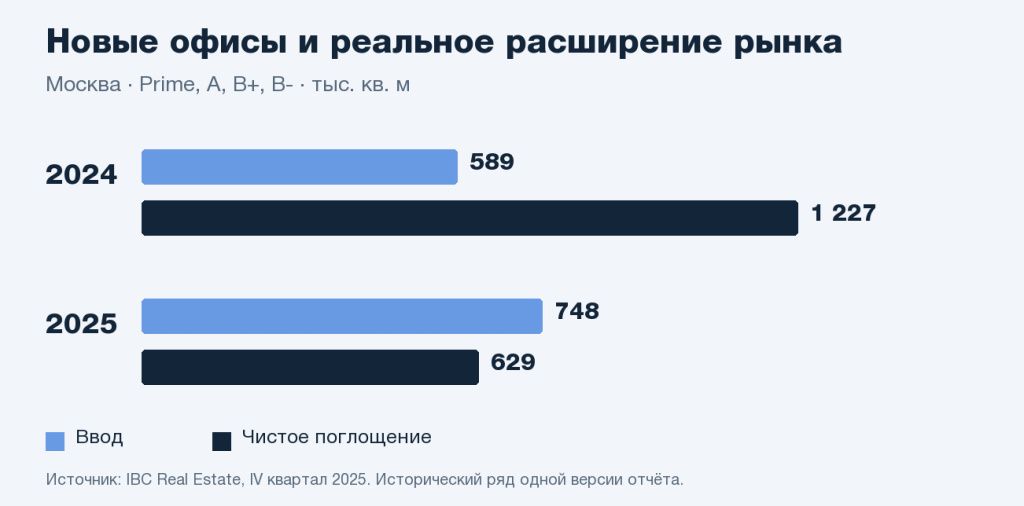
В отчёте IBC Real Estate за IV квартал 2025 года приведён следующий ряд по Москве. Данные охватывают Prime, А, B+ и B−, а не один класс А.
Показатель
2024
2025
Ввод новых офисов, тыс. кв. м
589
748
Чистое поглощение, тыс. кв. м
1 227
629
Объём сделок, тыс. кв. м
2 266
1 396
Доля свободных площадей
4,8%
5,3%
Источник: IBC Real Estate, IV квартал 2025, стр. 7. Исторические значения взяты из одной версии отчёта: при обновлении базы консультанты могут пересматривать предыдущие периоды.
В 2024 году занятые площади прибавлялись быстрее, чем вводились новые. В 2025-м соотношение изменилось. Это ещё не кризис, но уже повод перестать переносить недавний дефицит на любой будущий проект.
Срез сентября 2026 года добавляет важную деталь. По данным CORE.XP, опубликованным OFFICE NEWS, общая вакансия достигла 7,3%, однако в классе А было лишь два готовых к въезду блока больше 5 тыс. кв. м — суммарно 20,8 тыс. кв. м. Это самостоятельная выборка другого консультанта: соединять её с рядом IBC в одну непрерывную линию некорректно.
«Рост вакансии сам по себе не означает, что у арендаторов становится больше подходящих вариантов для переезда», — отмечает Марина Жукова из CORE.XP в опубликованном комментарии. Данные и комментарий CORE.XP.
Москва, классы Prime, А, B+ и B−. Ввод и чистое поглощение — разные показатели; единица измерения — тыс. кв. м. Данные IBC Real Estate, отчёт за IV квартал 2025.
2. Уроки 2015 года и пандемии: почему одинаковая вакансия означает разное
Московский рынок уже переживал периоды, когда новые здания выходили к ослабевшему спросу. Но историческую аналогию легко испортить одной неточной цифрой.
В декабрьском обзоре Cushman & Wakefield за 2015 год, который доступен в архиве CMWP, доля свободных площадей оценивалась в 20,1% по рынку и примерно в 31% в классе А. Авторы отмечали, что многие сделки сопровождались освобождением старых офисов, иногда с сокращением занимаемой площади. Поэтому число договоров не означало быстрого исчезновения свободных метров. Архивный обзор CMWP.
Пандемийный эпизод устроен иначе. Перевод сотрудников домой не всегда сопровождался расторжением аренды: физически пустой этаж мог оставаться оплаченным и не попадать в открытую вакансию. В обзоре CBRE за 2020 год показатель для Москва-Сити составлял 12,3% на конец года; рост в последнем квартале связывался в том числе с появлением нового предложения. Это локальный срез, а не вся Москва. Обзор CBRE за 2020 год.
Таким образом, часто встречающуюся пару «18% в 2015-м и 16% в пандемию» нельзя использовать как готовую шкалу риска. Без указания консультанта, класса, периода и географии она создаёт видимость сопоставимости там, где её может не быть.
Для нынешнего цикла полезнее другой урок: рынок способен одновременно давать сделки и накапливать пустующие помещения. Представим компанию, которая переезжает из трёх старых офисов в одну новую штаб-квартиру. Для нового здания это успешное заселение. Для прежних собственников — поиск арендаторов. На уровне Москвы результат зависит от того, увеличилась ли итоговая площадь компании и кто занял оставленные помещения.
Сильный проект может выиграть даже на слабом рынке. Но из этого не следует, что вслед за ним выиграют соседние объекты. Особенно если все рассчитывают на одну и ту же группу крупных арендаторов.
Нынешний цикл стоит проверять и с другой стороны — через структуру собственности. Когда офисы продаются отдельными блоками, за поиск арендаторов после ввода отвечает множество владельцев с разными финансовыми возможностями. Один может ждать нужную ставку год, другому доход требуется сразу. Конкуренция возникает внутри одного здания, а не только между башнями.
3. Почему офисы строят даже при риске перегрева
У строительства есть несколько источников мотивации. Ожидаемая аренда — лишь один из них. Корпорация может заказывать офис для себя, инвестор — приобретать актив на длительный срок, а девелопер жилья — учитывать офисную часть в экономике более крупного проекта.
Здесь существенную роль играют московские механизмы поддержки создания мест приложения труда — МПТ. Они связывают жилищное строительство с появлением рабочих мест и инфраструктуры. В предусмотренных соглашениями случаях выполнение обязательств позволяет уменьшить земельные платежи, связанные с жилищным проектом: в частности, плату за изменение вида разрешённого использования участка или соответствующую арендную плату. Условия зависят от конкретного правового и договорного режима. Постановление правительства Москвы № 3135-ПП.
Для девелопера это меняет расчёт. Если рассматривать офис отдельно, срок возврата вложений может выглядеть длинным. В связке с жилым проектом учитывается ещё и эффект льготы. Поэтому решение строить возможно даже тогда, когда прогноз аренды уже не выглядит безусловно сильным.
Это не означает, что каждый объект по МПТ заведомо лишний. Город решает собственную задачу: рабочие места должны появляться не только в историческом центре. Для районов с большим объёмом нового жилья офисы могут стать недостающей частью повседневной жизни — с услугами, кафе и более короткими поездками на работу.
Но стимул создать здание и готовность бизнеса платить за помещение — разные вещи. Льгота влияет на затраты девелопера. Она не заменяет проверку платёжеспособного спроса по конкретному адресу. И не даёт покупателю отдельного блока автоматической гарантии дохода.
У механизма есть ещё одно следствие: календарь строительства может быть связан с обязательствами по комплексному проекту. В таком случае решение о сроках принимается не только по текущей вакансии в ближайших бизнес-центрах. Несколько похожих комплексов способны выйти на рынок с небольшим интервалом, даже если отдельному арендодателю хотелось бы подождать.
Читая обещание «район обеспечен будущим спросом», полезно задать простой вопрос: это спрос компаний, которые подписали договоры, или расчёт на будущих жителей и развитие территории? У второго варианта тоже есть основания. Просто горизонт и неопределённость у него другие.
4. Большой Сити: у кого уже есть пользователь, а кому ещё предстоит его найти
Большой Сити нельзя оценивать как одну башню с общей ставкой и одинаковым спросом. Внутри него соседствуют сложившийся деловой центр и территории, где полноценная городская среда ещё складывается. Подробнее географию этого расширения мы разбирали в материале о развитии Большого Сити.
В ядре Москва-Сити компания получает уже узнаваемый адрес и сложившееся деловое окружение. У новых площадок могут быть другие преимущества: более современные планировки, близость к жилью сотрудников, возможность занять крупный блок. Однако будущую набережную, переход или общественное пространство нельзя оценивать так же, как уже работающую инфраструктуру.
Ниже — выборка проектов, показывающая разные модели спроса. Это не полный реестр Большого Сити и не рейтинг инвестиционной привлекательности. Сроки являются заявленными, а характеристики проектов могут меняться.
Проект
Заявленный горизонт
Что известно о спросе и что это означает
Башня у моста «Багратион», будущая штаб-квартира РВБ
2030; срок из сообщения о сделке
РВБ публично обозначила покупку под собственную штаб-квартиру. Это конкретный конечный пользователь, а не только расчёт на будущую аренду. Строительный риск сохраняется.
«СИТИ 4», Sezar Group
2027; в каталоге девелопера указан III квартал
Покупка офисов Московской биржей подтверждена участниками сделки. Такой спрос поддерживает приобретённую часть комплекса; автоматически распространять его на весь объект нельзя.
TOP TOWER, MR
IV квартал 2029 по сайту MR Office
Заявлено 97 тыс. кв. м офисов. Есть открытое предложение, но из него нельзя вывести долю будущих пользователей и инвесторов.
ONE, MR
II квартал 2030 по сайту MR Office
На сайте указано 72 тыс. кв. м офисов. Для оценки будущей аренды нужна разбивка продаж по целям покупки, а не только общий процент реализации.
СЕЗАР ТАУЭР, Sezar Group
2030 по исследованию NF GROUP за I полугодие 2025
Официальная страница подтверждает наличие проекта; исторический срок из исследования требует обновления. Публичных данных о полном закреплении площадей за конечными пользователями недостаточно.
STONE Мнёвники 1, 2 и 3
2028, 2029 и 2030 по очередям
Девелопер сообщает о фактической реализации первой очереди почти на 100% и более половины офисов второй. Это свидетельство продаж по заявлению продавца, но не доказательство будущего полного заселения.
Наиболее понятен случай, когда известная компания приобретает площади для размещения сотрудников. Снижается риск того, что после ввода объекту придётся искать пользователя с нуля. При этом остаются сроки строительства, стоимость обустройства и возможный пересмотр планов самой компании. Полной неуязвимости не возникает.
Другой уровень подтверждения — договоры аренды будущих помещений. Здесь имеют значение срок, обеспечительные механизмы и условия выхода. Само объявление о переговорах слабее подписанного обязательства. Бронь тоже не равна состоявшейся сделке.
У покупки небольшого блока инвестором своя логика. Девелопер получает покупателя, а рынок аренды — потенциального нового арендодателя. Если подобные собственники выходят с предложениями одновременно, высокая распроданность здания может сочетаться с длительным поиском арендаторов. Противоречия нет: помещение продано, но ещё не занято бизнесом.
Где уязвимость выше
Более чувствительна к охлаждению модель, в которой одновременно совпадают несколько условий: нет подтверждённого конечного пользователя, значительная доля площадей куплена под сдачу, помещение передаётся без отделки, рядом строятся прямые конкуренты, а транспортная доступность зависит от будущих работ.
Назвать конкретную башню «обречённой» на основании этих общих признаков было бы неправильно. Для такого вывода потребовались бы данные о финансировании, договорах и фактических продажах, которые редко раскрываются полностью. Зато перечисленные вопросы позволяют понять, каких доказательств не хватает красивой презентации.
Уже сегодня полезно смотреть не только на общую вакансию, но и на пригодное предложение: размер непрерывного блока, отделку, инженерные мощности, сроки доступа к помещению. О том, почему рост свободных метров может соседствовать с дефицитом подходящих офисов, — наш отдельный разбор рынка Москва-Сити.
Для самого района важны и первые этажи. Ресторану или сервису нужен ежедневный поток сотрудников, а не количество проданных офисных лотов наверху. Между вводом башни и появлением этого потока может пройти время. Это ещё одна причина оценивать развитие Большого Сити по заселению, а не только по строительным фотографиям.
5. Три сценария до 2030 года
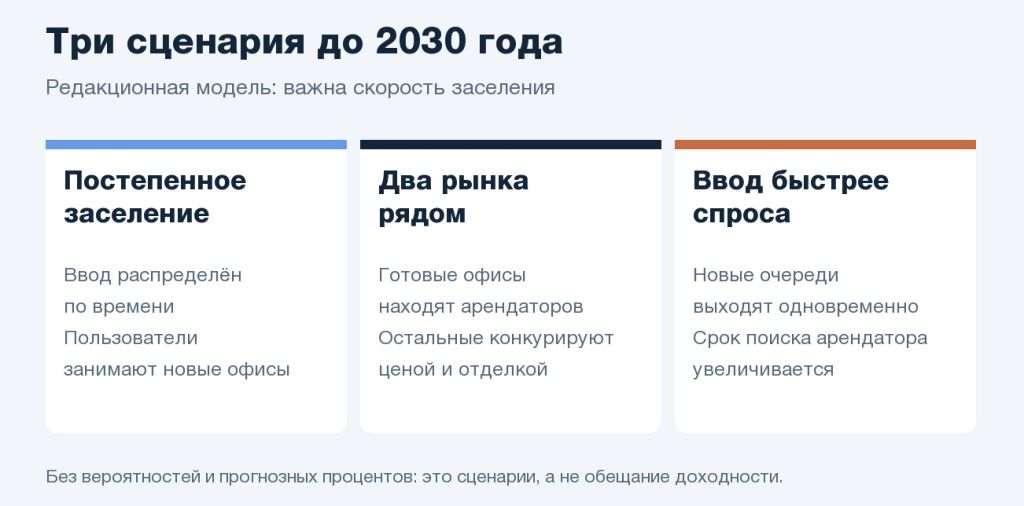
Будущее зависит от двух скоростей: как быстро площади становятся доступными и как быстро бизнес начинает их занимать. Следующие сценарии — редакционная модель, а не численный прогноз брокера. Мы не присваиваем им вероятности и не обещаем определённую доходность.
Сценарий первый. Постепенное заселение
Часть сроков смещается, новые очереди выходят последовательно. Компании расширяются и консолидируют подразделения; крупные пользователи забирают подходящие площади до ввода. Офисы с разумной стоимостью обустройства находят арендаторов без длительной паузы.
Для Большого Сити такой вариант означает постепенное расширение деловой среды. У новых районов появляется время на развитие инфраструктуры, а спрос распределяется между очередями. При этом отдельные неудачные помещения могут простаивать даже на благоприятном рынке.
Признаки: устойчивое положительное чистое поглощение, заключение договоров с конечными пользователями, сокращение срока поиска арендатора после сдачи здания. Рост прайс-листов сам по себе этот сценарий не подтверждает.
Сценарий второй. Два разных рынка рядом
Современные здания у удобного транспорта и объекты с корпоративными пользователями заполняются, а часть новых офисов без отделки выходит в длительную экспозицию. Владельцы конкурируют условиями ремонта, арендными каникулами и гибкостью договоров. Средняя ставка при этом может оставаться высокой.
Такой разрыв особенно легко представить в Большом Сити: один адрес уже встроен в деловую жизнь, соседний ещё должен доказать удобство ежедневной работы. Даже внутри башни готовый этаж и разрозненные помещения без ремонта будут востребованы по-разному.
Признаки: растущая разница между ценой предложения и условиями сделки, заметный разброс вакансии по зданиям, появление дополнительных уступок вместо официального снижения прайса. Именно этот сценарий стоит держать в центре наблюдения: он не требует ни всеобщего обвала, ни бесконечного дефицита.
Сценарий третий. Ввод опережает заселение
Несколько крупных объектов и очередей завершаются почти одновременно, а компании сокращают бюджеты на переезды и расширение. Инвесторы выставляют купленные блоки, сталкиваются с соседями-конкурентами и начинают уступать по цене или финансировать отделку за свой счёт.
Давление распространяется и на старый фонд: часть арендаторов переходит в новые здания на более выгодных условиях. В этом варианте Большой Сити выигрывает как территория обновления, но отдельные собственники могут получить длительный простой. Успех района и доход каждого владельца — разные результаты.
Признаки: ввод несколько кварталов подряд превышает прирост занятых площадей, увеличивается срок экспозиции, растёт субаренда и число помещений с готовой отделкой, по которым всё равно приходится торговаться. Для оценки нужна единая методика, иначе смену выборки можно принять за рыночный перелом.
Редакционные сценарии: постепенное заселение, расслоение рынка, избыток доступных площадей. Это направления развития, а не прогнозные проценты вакансии.
Есть простой способ не потеряться в прогнозах: раз в квартал сопоставлять фактический ввод, чистое поглощение и готовые к въезду свободные площади, а для выбранного проекта отдельно проверять конечных пользователей. Календарь обещаний полезен, но результат виден по тому, кто включил свет в офисе и начал там работать.
Для Большого Сити строительная волна открывает возможность стать более разнообразным деловым районом — с разными форматами офисов и новыми точками притяжения. Риск сосредоточен там, где будущий спрос подменяют уже состоявшейся продажей недвижимости. Поэтому главный вопрос к новой башне звучит не «сколько метров построят?», а «какая компания, на каких условиях и когда займёт эти метры?»
Оставьте свой комментарий или вопрос
Оставьте свой комментарий или вопрос
Спасибо за комментарий
В ближайшее время он будет проверен модератором и размещён на сайте