

لدى موسكو خطط طموحة فيما يتعلق بالمكاتب. تتردد أرقام بالملايين من الأمتار المربعة في المناقشات حول مستقبل السوق، بينما تظهر المشاريع الخاصة بالمجمعات التجارية الجديدة واحدة تلو الأخرى حول موسكو سيتي. وبالنسبة للمدينة، فإن ذلك يعني توفير فرص عمل وتطوير المناطق الصناعية السابقة. أما بالنسبة للمستأجرين، فهو يمثل أملاً في الحصول على خيارات متنوعة. أما بالنسبة لمالك مكتب صغير في البرج المستقبلي، فهناك سؤال محدد تمامًا: كم عدد المساحات المماثلة التي ستطرح في السوق في نفس الوقت الذي يطرح فيه مكتبه؟
يتمثل الخطر الرئيسي للدورة الجديدة في عدم تزامن مواعيد البناء مع الطلب الفعلي. قد يتم بيع المبنى بالكامل قبل وقت طويل من انتهاء الأعمال، لكن هذا لا يعني بالضرورة أن الشركات ستنتقل إليه بعد تسليمه. والعكس صحيح: فوجود مساحة كبيرة شاغرة في الإحصائيات لا يضمن أن تجد الشركات بسرعة طابقًا مناسبًا جاهزًا للتشغيل.
ويفهم المستشارون بمصطلح «الاستيعاب الصافي» التغير في حجم المساحات المكتبية المشغولة خلال فترة معينة. يساعد هذا المؤشر على التمييز بين توسع السوق وعمليات الانتقال: فإذا أخلت شركة ما مكتبًا واحتلت مكتبًا آخر بنفس المساحة، فإن الصفقة الجديدة موجودة، لكن قد لا يكون هناك زيادة في المساحة المشغولة على مستوى المدينة.
ملخص النقاط الرئيسية:
وحتى عام 2030، سيخضع السوق لعدة اختبارات: بدءًا من المشروع المعلن وصولًا إلى المكتب الذي تم شغلُه.
1. سبعة ملايين متر مربع: ما الذي وُعد به السوق بالضبط
الرقم يبدو مثيرًا للإعجاب. على صفحة الويبينار الذي نظمته CORE.XP في أكتوبر بعنوان «كيف سيتغير سوق المكاتب بحلول عام 2030؟» تم ذكر 7 ملايين متر مربع، بينما أشارت أجندة الويبينار إلى مناقشة سيناريوهات بناء ما بين 5 إلى 7 ملايين متر مربع. وهذه الصيغة بحد ذاتها توضح أن الأمر يتعلق بمسارات محتملة، وليس بحجم سيتم إنشاؤه بالضرورة في الموعد المحدد.
في الدراسة التي نشرتها OFFICE NEWS عن CORE.XP، قُدرت المساحة المقرر إدخالها في السوق للفترة 2026–2030 بـ 7.3 مليون متر مربع. ومع ذلك، كانت 3.6 مليون متر مربع، أو 49٪، لا تزال في مرحلة التصميم. وبالنظر إلى جاهزية المشاريع، قدر المستشارون المساحة التي من المحتمل أن تدخل الخدمة بأقل من 5.6 مليون متر مربع. وتصف هذه الأرقام محفظة مشاريع بناء المكاتب التي تم استعراضها بالكامل؛ ولا يمكن تصنيفها تلقائيًا على أنها من الفئة «أ» حصريًّا. دراسة CORE.XP حول مواعيد البناء.
ومن هنا يأتي التحفظ الأول على مصطلح «المضاعفة» المثير. لاستخدامه، يجب أخذ المخزون الحالي لفئة معينة في تاريخ محدد ومقارنته بالزيادة المستقبلية ضمن نفس الحدود. لا يمكن إضافة جميع المكاتب المعلن عنها في موسكو إلى المخزون الحالي من الفئة «أ» فقط. كما لا يمكن استبدال مساحة المكاتب بالمساحة الإجمالية للمجمعات متعددة الوظائف: فهذه الأخيرة تشمل وظائف أخرى، ومساحات تقنية، ومواقف للسيارات.
كما أن المقارنة التي تقول «سيتم بناء خلال أربع سنوات ما يعادل ما تم بناؤه خلال العشرين عامًا الماضية» تتطلب أيضًا قاعدة تاريخية متسقة. وطالما لم يتم تقديم مثل هذه البيانات، فإن هذا يظل مجرد فرضية مثيرة للنقاش، وليس حقيقة ثابتة. ولا يقل حجم موجة البناء الناتجة عن هذا التعديل.
أين ينتهي العرض التقديمي ويبدأ الاقتراح
هناك عدة مراحل بين الإعلان والمكتب الجاهز للعمل. يجب أن تحصل قطعة الأرض على الموافقات اللازمة، وأن يحصل المشروع على ترخيص البناء. ثم يلزم توفير التمويل، وتعيين المقاول، والربط بشبكات المرافق الهندسية، وإنجاز الأعمال، والتشغيل. وغالبًا ما يتبع ذلك إصلاح المباني وانتقال الموظفين.
تختلف قوة الإثبات بين هذه المراحل. يُظهر العرض التوضيحي التصميم المقترح، أما الدقة فهي إمكانية البناء ضمن المعايير المحددة. أما صور موقع البناء، فهي تعكس سير العمل. والعقد المبرم مع المستخدم المؤسسي يدل على اهتمام ملموس بالمشروع المستقبلي. لكن لا يمكن لأي من هذه العلامات، بمفردها، أن تحل محل العلامات الأخرى.
لذلك، فإن الحديث عن «الأبراج الورقية» يكون مفيدًا إذا كان مصحوبًا بالتحقق من مرحلة المشروع. إن وجود المشروع في مرحلة التصميم أمر طبيعي: فأي مبنى لا يوجد في وقت ما إلا في الوثائق. يظهر الخطر عندما تكون المواعيد المذكورة في المواد الإعلانية قريبة، في حين لا يزال التقدم المؤكد في دورة البناء ضئيلاً.
ما تظهره السنوات المقارنة الأخيرة
يورد تقرير IBC Real Estate للربع الرابع من عام 2025 السلسلة التالية الخاصة بموسكو. تشمل البيانات فئات Prime وA وB+ وB−، وليس فئة A وحدها.
| المؤشر | 2024 | 2025 |
|---|---|---|
| المساحات المكتبية الجديدة التي تم تسليمها، بآلاف الأمتار المربعة | 589 | 748 |
| الاستيعاب الصافي، ألف متر مربع | 1 227 | 629 |
| حجم المعاملات، ألف متر مربع | 2 266 | 1 396 |
| نسبة المساحات الشاغرة | 4,8% | 5,3% |
المصدر: IBC Real Estate، الربع الرابع من عام 2025، ص. 7. القيم التاريخية مأخوذة من نسخة واحدة من التقرير: عند تحديث قاعدة البيانات، قد يعيد المستشارون النظر في الفترات السابقة.
في عام 2024، كانت المساحات المشغولة تزداد بوتيرة أسرع من وتيرة إدخال المساحات الجديدة. وفي عام 2025، تغيرت هذه النسبة. وهذا لا يمثل أزمة بعد، ولكنه سبب كافٍ للتوقف عن نقل العجز الذي حدث مؤخرًا إلى أي مشروع مستقبلي.
ويضيف المقطع الخاص بشهر سبتمبر 2026 تفصيلًا مهمًا. وفقًا لبيانات CORE.XP التي نشرتها OFFICE NEWS، بلغت نسبة الشواغر الإجمالية 7,3٪، لكن في الفئة «أ» لم يكن هناك سوى مبنيين جاهزين للسكن تزيد مساحة كل منهما عن 5 آلاف متر مربع — بإجمالي 20,8 ألف متر مربع. هذه عينة مستقلة من شركة استشارية أخرى: ومن غير الصحيح ربطها بسلسلة IBC في خط واحد متواصل.
«إن ارتفاع معدل الشواغر في حد ذاته لا يعني أن المستأجرين أصبح لديهم المزيد من الخيارات المناسبة للانتقال»، كما تشير مارينا جوكوفا من CORE.XP في تعليق نُشر مؤخرًا. البيانات والتعليق من CORE.XP.
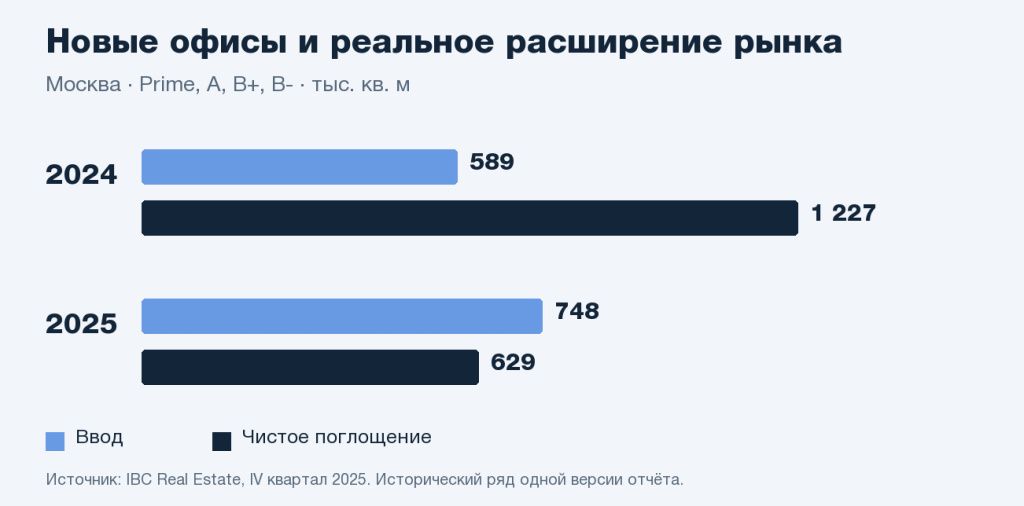
موسكو، الفئات Prime وA وB+ وB−. العرض الجديد والاستيعاب الصافي — مؤشران مختلفان؛ وحدة القياس — ألف متر مربع. بيانات IBC Real Estate، تقرير الربع الرابع من عام 2025.
2. دروس عام 2015 والجائحة: لماذا تعني نسبة الشغور المتماثلة أمورًا مختلفة
لقد مر سوق موسكو بالفعل بفترات شهدت دخول مبانٍ جديدة في وقت تراجع فيه الطلب. لكن من السهل إفساد هذه المقارنة التاريخية برقم واحد غير دقيق.
في تقرير Cushman & Wakefield الصادر في ديسمبر عن عام 2015، والمتاح في أرشيف CMWP، قُدرت نسبة المساحات الشاغرة بـ 20,1% على مستوى السوق وبحوالي 31% في الفئة «أ». وأشار المؤلفون إلى أن العديد من الصفقات ترافقت مع إخلاء المكاتب القديمة، وأحيانًا مع تقليص المساحة المشغولة. لذلك، لم يكن عدد العقود دليلاً على اختفاء المساحات الشاغرة بسرعة. تقرير CMWP الأرشيفي.
أما الوضع خلال فترة الجائحة فكان مختلفًا. فلم يكن نقل الموظفين إلى العمل من المنزل مصحوبًا دائمًا بفسخ عقود الإيجار: فقد يظل الطابق الخالي فعليًّا مدفوع الإيجار ولا يُصنف على أنه شاغر. في تقرير CBRE لعام 2020، بلغ المؤشر الخاص بـ«موسكو سيتي» 12,3% في نهاية العام؛ وارتبط النمو في الربع الأخير، من بين أمور أخرى، بظهور عروض جديدة. هذه نظرة محلية، وليست على موسكو بأكملها. تقرير CBRE لعام 2020.
وبالتالي، لا يمكن استخدام الرقمين الشائعين «18% في عام 2015 و16% خلال الجائحة» كمقياس جاهز للمخاطر. فبدون تحديد المستشار، والفئة، والفترة، والموقع الجغرافي، فإنها تخلق انطباعًا بوجود قابلية للمقارنة في حين قد لا تكون موجودة في الواقع.
بالنسبة للدورة الحالية، هناك درس آخر أكثر فائدة: السوق قادر في الوقت نفسه على إبرام الصفقات وتراكم المساحات الشاغرة. لنتخيل شركة تنتقل من ثلاثة مكاتب قديمة إلى مقر رئيسي واحد جديد. بالنسبة للمبنى الجديد، يُعد هذا انتقالًا ناجحًا. أما بالنسبة للمالكين السابقين، فهو يعني البحث عن مستأجرين. على مستوى موسكو، يعتمد النتيجة على ما إذا كانت المساحة الإجمالية للشركة قد زادت أم لا، ومن الذي شغل المساحات التي تركتها الشركة.
يمكن لمشروع قوي أن يحقق النجاح حتى في سوق ضعيفة. لكن هذا لا يعني أن العقارات المجاورة ستحقق النجاح في أعقابه. خاصةً إذا كان الجميع يعتمدون على نفس المجموعة من المستأجرين الكبار.
يجب النظر إلى الدورة الحالية من زاوية أخرى — من خلال هيكل الملكية. فعندما تُباع المكاتب على شكل وحدات منفصلة، يتحمل العديد من المالكين ذوي القدرات المالية المتفاوتة مسؤولية البحث عن مستأجرين بعد الانتهاء من البناء. قد ينتظر أحدهم الحصول على السعر المطلوب لمدة عام، بينما يحتاج آخر إلى الدخل على الفور. تنشأ المنافسة داخل المبنى نفسه، وليس فقط بين الأبراج.
3. لماذا يتم بناء المكاتب حتى في ظل مخاطر ارتفاع الأسعار
هناك عدة دوافع وراء البناء. الإيجار المتوقع ليس سوى أحدها. قد تطلب شركة ما مكتبًا لاستخدامها الخاص، أو قد يشتري مستثمر ما الأصل لفترة طويلة، أو قد يأخذ مطور العقارات السكنية في الاعتبار الجزء المخصص للمكاتب ضمن اقتصاديات مشروع أكبر.
وتلعب آليات موسكو لدعم إنشاء فرص العمل (MPT) دورًا جوهريًا في هذا الصدد. فهي تربط البناء السكني بظهور فرص العمل والبنية التحتية. وفي الحالات المنصوص عليها في الاتفاقيات، يتيح الوفاء بالالتزامات تخفيض الرسوم العقارية المرتبطة بالمشروع السكني: وعلى وجه الخصوص، رسوم تغيير نوع الاستخدام المسموح به للقطعة أو الإيجار المقابل. وتتوقف الشروط على النظام القانوني والتعاقدي المحدد. قرار حكومة موسكو رقم 3135-ПП.
وبالنسبة للمطور العقاري، فإن هذا يغير الحسابات. وإذا نظرنا إلى المكتب بمفرده، فقد تبدو مدة استرداد الاستثمارات طويلة. ولكن عند ربطه بمشروع سكني، يُؤخذ تأثير الإعفاءات في الحسبان أيضًا. ولذلك، فإن قرار البناء قد يكون ممكنًا حتى عندما لا تبدو توقعات الإيجار قوية بشكل قاطع.
وهذا لا يعني أن كل مشروع يتم إنشاؤه بموجب برنامج «ميتروبوليس» (MPT) هو مشروع زائد عن الحاجة. فالمدينة تعمل على تحقيق هدفها الخاص: ألا تقتصر فرص العمل على المركز التاريخي فقط. بالنسبة للأحياء التي تشهد حجمًا كبيرًا من المساكن الجديدة، يمكن أن تصبح المكاتب الجزء المفقود من الحياة اليومية — مع الخدمات والمقاهي ورحلات أقصر إلى العمل.
لكن الحافز لبناء مبنى واستعداد الشركات لدفع ثمن المساحة هما أمران مختلفان. تؤثر الإعفاءات الضريبية على تكاليف المطور العقاري. وهي لا تحل محل التحقق من وجود طلب قادراً على الدفع في عنوان معين. كما أنها لا تمنح مشتري وحدة سكنية منفصلة ضماناً تلقائياً للدخل.
وهناك نتيجة أخرى لهذا الآلية: قد يكون الجدول الزمني للبناء مرتبطًا بالتزامات مشروع متكامل. وفي هذه الحالة، لا يُتخذ القرار بشأن المواعيد بناءً على الشواغر الحالية في مراكز الأعمال القريبة فحسب. فقد يتم طرح عدة مجمعات مشابهة في السوق بفارق زمني قصير، حتى لو كان المالك الفردي يرغب في الانتظار.
عند قراءة الوعد القائل «المنطقة مضمونة بالطلب المستقبلي»، من المفيد طرح سؤال بسيط: هل هذا الطلب من الشركات التي وقعت العقود، أم أنه توقع بشأن السكان المستقبليين وتطوير المنطقة؟ الخيار الثاني له أسبابه أيضًا. لكن الأفق والغموض في هذه الحالة مختلفان.
4. «بولشوي سيتي»: من لديه مستأجر بالفعل، ومن لا يزال عليه العثور عليه
لا يمكن تقييم «بولشوي سيتي» على أنه برج واحد بسعر إيجار موحد وطلب متماثل. ففي داخله يتجاور مركز أعمال راسخ ومناطق لا تزال البيئة الحضرية الكاملة فيها قيد التكوين. وقد تناولنا تفاصيل الجغرافيا الخاصة بهذا التوسع في المقال الخاص بتطوير «بولشوي سيتي».
في قلب «موسكو سيتي»، تحصل الشركة على عنوان معروف بالفعل وبيئة تجارية راسخة. قد تتمتع المواقع الجديدة بمزايا أخرى: تخطيطات أكثر حداثة، وقربها من مساكن الموظفين، وإمكانية شغل مبنى كبير. ومع ذلك، لا يمكن تقييم الواجهة المائية المستقبلية أو الممر أو المساحة العامة بنفس الطريقة التي تُقيَّم بها البنية التحتية العاملة بالفعل.
فيما يلي مجموعة مختارة من المشاريع، تُظهر نماذج مختلفة للطلب. هذه ليست قائمة كاملة بمشاريع «بولشوي سيتي» ولا تصنيفًا لجاذبيتها الاستثمارية. المواعيد المذكورة هي المواعيد المعلنة، وقد تتغير مواصفات المشاريع.
| المشروع | الأفق المعلن | ما هو معروف عن الطلب وماذا يعني ذلك |
|---|---|---|
| البرج الواقع بجوار جسر «باغراتيون»، المقر المستقبلي لبنك روسيا | 2030؛ الموعد الوارد في بيان الصفقة | أعلنت «RVB» علنًا عن شراء المبنى ليكون مقرها الرئيسي. وهذا مستخدم نهائي محدد، وليس مجرد توقع بتأجيره في المستقبل. ولا تزال المخاطر المتعلقة بالبناء قائمة. |
| «سيتي 4»، مجموعة سيزار | 2027؛ يشار في كتالوج المطور إلى الربع الثالث | أكد أطراف الصفقة شراء مكاتب بورصة موسكو. هذا الطلب يدعم الجزء الذي تم شراؤه من المجمع؛ ولا يمكن توسيع نطاقه تلقائيًا ليشمل المشروع بأكمله. |
| «توب تاور»، MR | الربع الرابع من عام 2029 وفقًا لموقع MR Office | تم الإعلان عن 97 ألف متر مربع من المساحات المكتبية. هناك عرض مفتوح، لكن لا يمكن استنتاج نسبة المستخدمين والمستثمرين المستقبليين منه. |
| ONE، MR | الربع الثاني من عام 2030 وفقًا لموقع MR Office | يُشير الموقع إلى 72 ألف متر مربع من المساحات المكتبية. لتقييم الإيجارات المستقبلية، يلزم توزيع المبيعات حسب أغراض الشراء، وليس فقط النسبة الإجمالية للمبيعات. |
| سيزار تاور، Sezar Group | 2030 وفقًا لدراسة NF GROUP عن النصف الأول من عام 2025 | تؤكد الصفحة الرسمية وجود المشروع؛ لكن الفترة الزمنية الواردة في الدراسة قديمة وتحتاج إلى تحديث. لا توجد بيانات عامة كافية حول تخصيص المساحات بشكل كامل للمستخدمين النهائيين. |
| STONE منيفنيكي 1 و2 و3 | 2028 و2029 و2030 حسب المراحل | يعلن المطور عن بيع ما يقارب 100% من المرحلة الأولى وأكثر من نصف المكاتب في المرحلة الثانية. هذه بيانات مبيعات وفقًا لإعلان البائع، ولكنها لا تشكل دليلاً على الإشغال الكامل في المستقبل. |
المصادر: بيان صادر عن شركة «RVB» عبر وكالة «إنترفاكس»، وتأكيد الصفقة من قبل بورصة موسكو لوكالة «RBC»، وكاتالوج مجموعة «سيزار»، و«MR Office»، و«سيزار تاور»، وتقرير «NF GROUP»، و«STONE منيفنيكي».
ما هي وسائل الحماية التي تثبت فعاليتها حقًّا
الحالة الأكثر وضوحًا هي عندما تقوم شركة معروفة بشراء مساحات لإيواء موظفيها. فهذا يقلل من خطر الاضطرار إلى البحث عن مستأجر من الصفر بعد الانتهاء من المشروع. ومع ذلك، تظل هناك مدة البناء وتكلفة التجهيز وإمكانية إعادة النظر في خطط الشركة نفسها. لا توجد حماية كاملة.
وهناك مستوى آخر من التأكيد يتمثل في عقود إيجار المساحات المستقبلية. وهنا يكون للمدة وآليات الضمان وشروط الإنهاء أهمية كبيرة. فالإعلان عن المفاوضات وحده أضعف من الالتزام الموقع. كما أن الحجز لا يعادل الصفقة المبرمة.
لشراء وحدة صغيرة منطق خاص بالمستثمر. يحصل المطور العقاري على مشترٍ، بينما يحصل سوق الإيجار على مؤجر جديد محتمل. وإذا ما قدم مالكو العقارات المماثلون عروضهم في وقت واحد، فقد يترافق ارتفاع معدل بيع الوحدات في المبنى مع بحث طويل عن مستأجرين. ولا يوجد أي تناقض في ذلك: فقد تم بيع الوحدة، لكنها لم تُشغل بعد بأي نشاط تجاري.
أين تكون نقطة الضعف أكبر
يكون النموذج أكثر عرضة للتباطؤ عندما تتزامن فيه عدة شروط في آن واحد: عدم وجود مستخدم نهائي مؤكد، وشراء نسبة كبيرة من المساحات بهدف تأجيرها، وتسليم المبنى دون تشطيبات، وبناء منافسين مباشرين في الجوار، واعتماد سهولة الوصول إليه على أعمال مستقبلية.
ولن يكون من الصواب وصف برج معين بأنه «محكوم عليه بالفشل» استنادًا إلى هذه العلامات العامة. فلتوصل إلى مثل هذا الاستنتاج، يلزم توفر بيانات عن التمويل والعقود والمبيعات الفعلية، وهي معلومات نادرًا ما يتم الكشف عنها بالكامل. لكن النقاط المذكورة تسمح بفهم الأدلة التي تفتقر إليها العروض الترويجية الجذابة.
من المفيد اليوم أن ننظر ليس فقط إلى المساحة الشاغرة الإجمالية، بل أيضًا إلى العرض المناسب: حجم المساحة المتصلة، والتشطيبات، والمرافق الهندسية، ومواعيد تسليم المساحة. ولمعرفة الأسباب التي تجعل زيادة المساحات الشاغرة تترافق مع نقص المكاتب المناسبة، نقدم تحليلنا المنفصل لسوق موسكو سيتي.
أما بالنسبة للمنطقة نفسها، فإن الطوابق السفلية لها أهمية كبيرة. فالمطعم أو خدمة ما تحتاج إلى تدفق يومي من الموظفين، وليس إلى عدد الوحدات المكتبية المباعة في الطوابق العليا. وقد يستغرق الأمر بعض الوقت بين دخول البرج إلى الخدمة وظهور هذا التدفق. وهذا سبب آخر لتقييم تطور «بولشوي سيتي» بناءً على معدل الإشغال، وليس فقط من خلال صور البناء.
5. ثلاثة سيناريوهات حتى عام 2030
يعتمد المستقبل على عاملين: مدى سرعة توفر المساحات ومدى سرعة شغلها من قبل الشركات. السيناريوهات التالية هي نموذج تحريري، وليست توقعات رقمية من وسيط عقاري. نحن لا نحدد احتمالات حدوثها ولا نعد بعائد معين.
السيناريو الأول: الإشغال التدريجي
يتم تأجيل بعض المواعيد، ويتم تسليم المراحل الجديدة بالتتابع. تتوسع الشركات وتدمج أقسامها؛ ويستحوذ المستخدمون الكبار على المساحات المناسبة قبل تسليمها. وتجد المكاتب ذات تكلفة التجهيز المعقولة مستأجرين دون توقف طويل.
بالنسبة لـ«بولشوي سيتي»، يعني هذا السيناريو التوسع التدريجي للبيئة التجارية. تتاح للمناطق الجديدة الوقت لتطوير البنية التحتية، ويتوزع الطلب بين المراحل. ومع ذلك، قد تظل بعض المساحات غير الملائمة شاغرة حتى في ظل سوق مواتية.
العلامات: استيعاب صافٍ إيجابي ومستمر، وإبرام عقود مع المستخدمين النهائيين، وتقليص مدة البحث عن مستأجر بعد تسليم المبنى. ولا يؤكد ارتفاع قوائم الأسعار بحد ذاته صحة هذا السيناريو.
السيناريو الثاني: سوقان مختلفان متجاوران
تتم ملء المباني الحديثة القريبة من وسائل النقل المريحة والمباني التي تستضيف مستخدمين من الشركات، في حين تبقى بعض المكاتب الجديدة غير المجهزة معروضة للإيجار لفترة طويلة. ويتنافس الملاك من خلال شروط التجديد، وفترات الإعفاء من دفع الإيجار، ومرونة العقود. وفي هذه الحالة، قد يظل متوسط سعر الإيجار مرتفعًا.
من السهل جدًّا تصور مثل هذا التباين في «بولشوي سيتي»: أحد العناوين أصبح جزءًا لا يتجزأ من الحياة التجارية، بينما لا يزال العنوان المجاور بحاجة إلى إثبات ملاءمته للعمل اليومي. وحتى داخل البرج نفسه، سيكون الطلب على الطابق الجاهز والمساحات المتفرقة غير المُجددة مختلفًا.
المؤشرات: تزايد الفارق بين سعر العرض وشروط الصفقة، وتباين ملحوظ في الوحدات الشاغرة بين المباني، وظهور تنازلات إضافية بدلاً من خفض رسمي في السعر. هذا السيناريو بالتحديد هو الذي يجب أن يظل محط الاهتمام: فهو لا يتطلب انهيارًا شاملاً ولا عجزًا لا نهاية له.
السيناريو الثالث: تسليم المشاريع يسبق الإشغال
يتم الانتهاء من عدة مشاريع كبيرة ومشاريع قيد الإنشاء في وقت واحد تقريبًا، بينما تقوم الشركات بتخفيض ميزانياتها المخصصة للانتقال والتوسع. يقوم المستثمرون بعرض الوحدات التي اشتروها للبيع، ويواجهون الجيران المنافسين، ويبدأون في تقديم تنازلات في السعر أو تمويل أعمال التشطيب على نفقتهم الخاصة.
ويمتد الضغط ليشمل المباني القديمة أيضًا: حيث ينتقل جزء من المستأجرين إلى المباني الجديدة بشروط أكثر ملاءمة. في هذا السيناريو، يربح «بولسوي سيتي» باعتباره منطقة تجديد، لكن بعض الملاك قد يواجهون فترة توقف طويلة عن العمل. نجاح المنطقة ودخل كل مالك — نتائج مختلفة.
المؤشرات: يتجاوز معدل تسليم المباني لعدة أحياء متتالية معدل نمو المساحات المشغولة، وتزداد مدة بقاء العقارات معروضة للبيع، وترتفع عمليات إعادة التأجير وعدد الوحدات الجاهزة التشطيب التي لا يزال يتعين التفاوض بشأنها. يلزم اتباع منهجية موحدة للتقييم، وإلا فقد يُفهم تغيير العينة على أنه انعطافة في السوق.
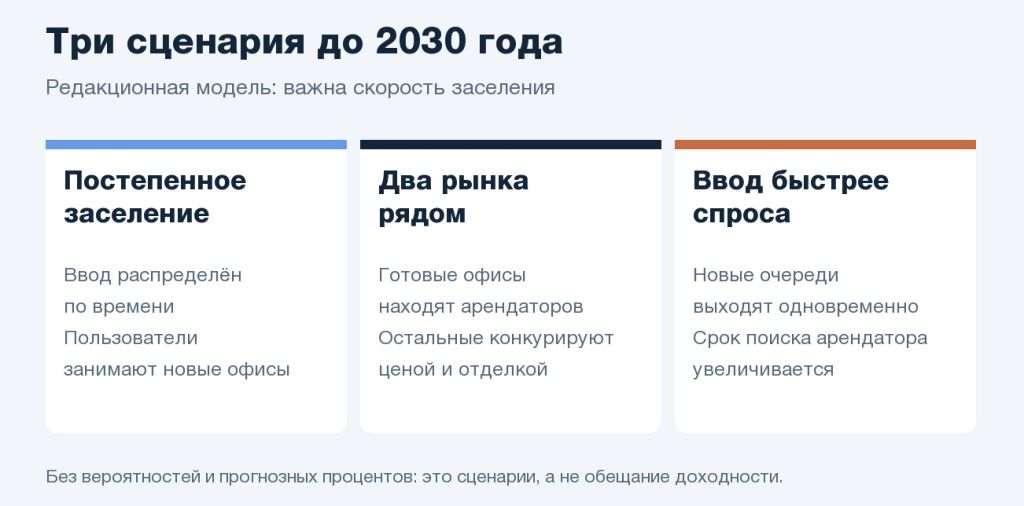
سيناريوهات التحرير: الإشغال التدريجي، وتفكك السوق، وفائض المساحات المتاحة. هذه اتجاهات تطور، وليست نسب توقعات الشغور.
هناك طريقة بسيطة لعدم الضياع في التوقعات: مقارنة كل ثلاثة أشهر بين المساحات التي تم تسليمها فعليًّا، والاستيعاب الصافي، والمساحات الشاغرة الجاهزة للسكن، والتحقق بشكل منفصل من المستخدمين النهائيين للمشروع المختار. جدول الوعود مفيد، لكن النتيجة تتضح من خلال من أضاء النور في المكتب وبدأ العمل هناك.
بالنسبة لـ«بولشوي سيتي»، تفتح موجة البناء الفرصة لتصبح منطقة أعمال أكثر تنوعًا — مع أشكال مختلفة من المكاتب ونقاط جذب جديدة. ويتركز الخطر في الأماكن التي يتم فيها استبدال الطلب المستقبلي بعمليات بيع عقارات تمت بالفعل. لذلك، فإن السؤال الرئيسي بشأن البرج الجديد ليس «كم مترًا سيتم بناؤه؟»، بل «أي شركة ستشغل هذه المساحة، وبأي شروط، ومتى؟»