0px) {
.mcg-office-autumn-2026 .mcg-table-scroll table {
min-width: 600px;
font-size: 13px;
}
.mcg-office-autumn-2026 .mcg-table-scroll th,
.mcg-office-autumn-2026 .mcg-table-scroll td {
padding: 10px;
}
.mcg-office-autumn-2026 .mcg-table-scroll th:first-child,
.mcg-office-autumn-2026 .mcg-table-scroll td:first-child {
min-width: 130px;
}
}
在商务中心的建筑工地上,新的摩天大楼正在筹建中。但交易统计数据却显示出另一种趋势:企业越来越倾向于选择莫斯科其他地区的办公场所。 据IBC Real Estate评估,自2026年初以来,“莫斯科城”的空置率从3.3%上升至6%,而该区域在交易中的占比则从去年的8%降至今年的3%。 与此同时,莫斯科国际商务中心(MMDC)的六个项目计划到2031年还将新增53.8万平方米的办公空间。
这看起来像是房地产开发与市场需求之间的冲突。 但“市中心空置”这样的标题解释未免过于简单:各咨询公司的空置面积统计标准不一,房产销售并不等同于实际入住,而且大部分未来可交付的办公空间尚未建成。 在8月份关于办公楼空置率与短缺情况的分析中,我们已经展示了莫斯科塔(Moscow Towers)对总体统计数据的影响。如今9月份的数据出炉,让我们能够更准确地审视新成交的交易。
转折点:6%还是低于3%?
空置率是指已竣工且可供市场租赁的办公面积所占的比例。这是特定日期现有办公楼存量的快照。 在建楼层不计入其中。但即便是已竣工的建筑,最终数据也取决于样本中包含哪些楼栋和哪些等级的办公楼。
| 评估 | 指标 | 已知信息 |
|---|---|---|
| IBC Real Estate | 3.3 → 6%(自2026年初起) | 关于“莫斯科城”的估值,发布于9月28日。 |
| CMWP | 年初以来从2.4%升至2.7% | 莫斯科国际商业中心(MMDC)内的Prime级、A级和B级物业;截至9月24日的数据。 |
| Nikoliers | 1.8% | 9月研究报告中仅涵盖“老”城区域,而非整个集群。 |
9月份的两份评估均显示增长,但并未证实增长速度一致。IBC与CMWP的建筑清单及核算规则未进行公开核对;因此无法将6%与2.7%取平均值。 还有一个容易被误解的数字是1.3%:IBC将其归属于2025年3月,而非2026年初。 因此,“1.3% → 9个月内达到6%”这一推算是不正确的。
莫斯科塔楼:主塔过高,地块规模过大
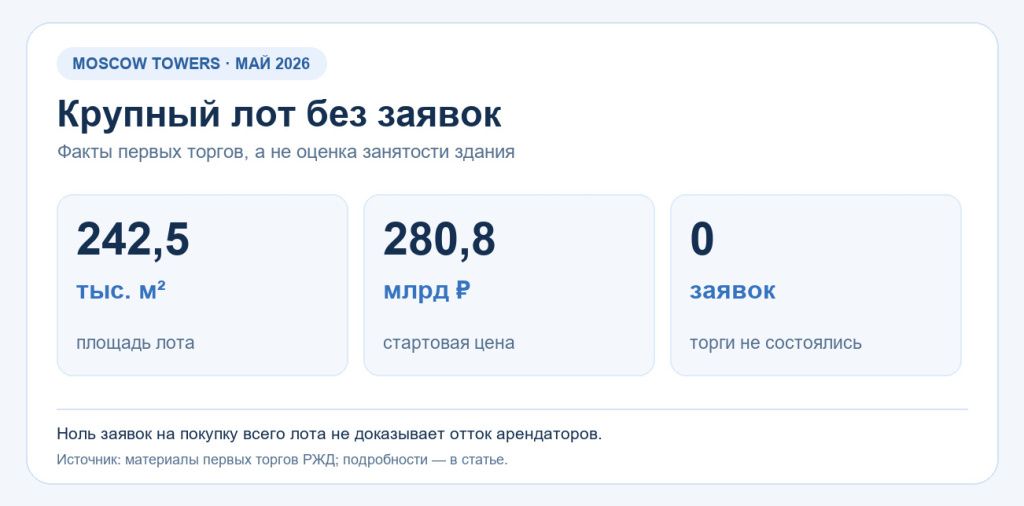
莫斯科塔(Moscow Towers)的案例从另一个角度揭示了这一问题。俄罗斯铁路公司(RZD)于2024年购入部分办公空间以安置其下属部门,随后决定将该资产挂牌出售。 在2026年5月举行的首次拍卖中,一处面积为24.25万平方米的标段以2808亿卢布的起拍价挂牌,但无人竞标。 有关该程序的更多详情,请参阅本门户网站关于“莫斯科塔楼”未成功出售的新闻报道。
这充分表明,在所提条件下,如此大规模的交易难度极大。但整块地块无人竞购,并不意味着租户会大规模撤离相邻的塔楼。 对统计数据而言,该建筑的后续命运至关重要:一位大型租户可能一次性承租全部面积;若分块出售或出租,则会延长空置期的填补进程。6月,俄罗斯铁路公司表示将根据首次拍卖结果制定后续决策。
新交易流向何处
据IBC Real Estate称,“莫斯科城”在交易中的占比从2025年的8%降至2026年的3%。 相反,在环城高速公路(TTK)以外的区域,该比例则从51%上升至58%。这里指的是全市范围内新交易的分布情况,而非统计已撤离“莫斯科城”的企业数量。
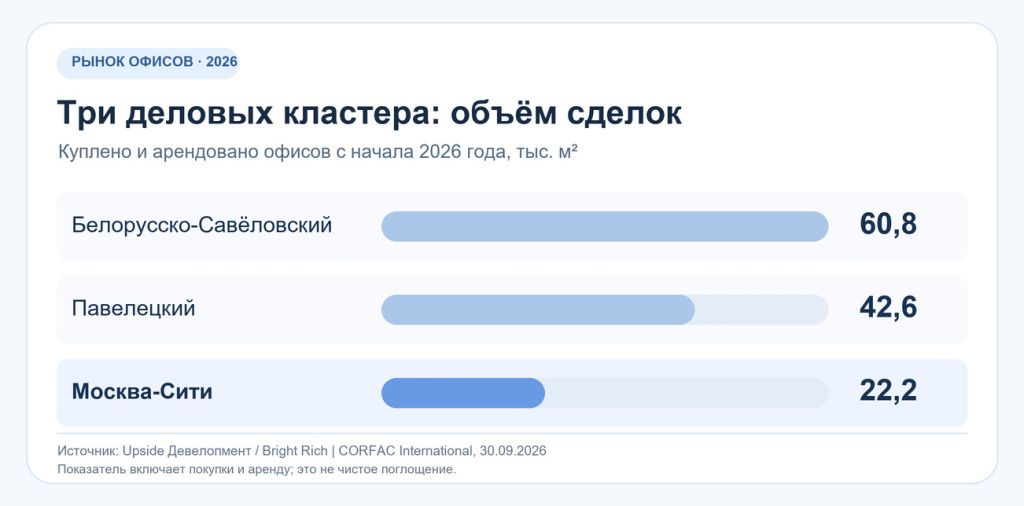
另一份9月份的分析报告来自Upside Development基于Bright Rich数据的研究。今年以来,莫斯科国际商务中心(MMDC)的办公楼购买和租赁面积达2.22万平方米。 在用于对比的各区域中,这一数据最低:白俄罗斯-萨维奥洛夫斯基集群为6.08万平方米,帕维列茨基集群为4.26万平方米。上述数据包含销售和租赁总量。 不能将这一结果称为“净吸纳量”,也不能说这是莫斯科所有商业区中的最低水平。
整体情况并非一片单调。据Asseto数据显示,今年上半年伦敦金融城商业地产买卖交易量同比增长51%,达到1.51万平方米。 这与9月份对已购入和租赁办公楼的评估所涵盖的时期及交易类型均不相同。 首都市场的整体情况也并非一成不变:《商业报FM》的受访者表示,目前办公楼交易的平均面积约为500平方米,而2022年前这一数字约为1000平方米;此外,租户还要求获得20%至25%的折扣。 这些数据针对莫斯科整体情况;所要求的折扣率并不意味着在“莫斯科城”已达成最终租金协议。
建设进度与需求时间表不匹配
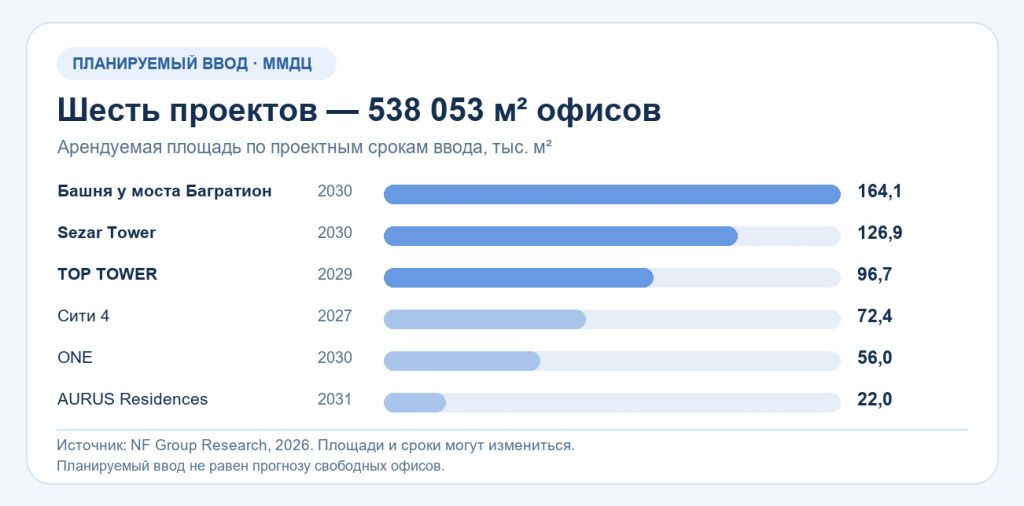
据NF Group评估,位于莫斯科国际商业中心(MMDC)内的六个项目预计将在2027至2031年间新增538,053平方米的可租赁办公面积。 其中规模最大的三个项目分别是:巴格拉蒂昂桥旁的塔楼(16.41万平方米)、Sezar Tower(12.69万平方米)和TOP TOWER(9.67万平方米)。 三者合计约38.8万平方米。具体时间表和规划面积可能会有变动。
53.8万平方米是指计划交付面积,而非空置办公空间的预测值。部分新楼宇的面积在交付前就已预售给未来租户。 当业主入驻自有办公楼时,该面积将计入总库存,但不会进入公开租赁市场。对于“大城市”更广阔的区域,评估标准有所不同:不能将其与莫斯科国际商务中心(MMDC)的边界在同一图表中混为一谈。
还存在工期延期的风险。IBC Real Estate和October Group研究了莫斯科31个在建写字楼项目,总面积达88.2万平方米,据称将于2028年交付。 其中15个项目(总面积23.9万平方米)建设进度良好;其余16个项目的工期则存在疑问。 这88.2万平方米涵盖莫斯科全部31个项目,而不仅限于风险较高的16个项目,也不仅限于“大城”项目。交付延期会改变供应时间表,但不会自动导致供应短缺。
当市场找到平衡点时
公开研究未能给出莫斯科国际商务中心(MMDC)市场转折的确切日期。商业地产总监MR克尔门·马斯蒂耶夫在8月底将办公楼市场的困境归因于整体经济形势,并预计随着经济形势好转,交易量将有所增长。 从这一评论中无法推断出针对“金融城”的租金或空置率预测。
在近期报告中,有三点观察结果尤为重要:同一建筑样本中的空置率、以平方米计的新交易量,以及已确定租户的未来办公空间占比。 另一个关键分岔点在于Moscow Towers项目的决策。如果新楼栋在交付时已有买家和租户,即使在施工密集的情况下,空置率也可能趋于稳定。 如果交易量仍保持在较低水平,则部分楼栋寻找租户所需的时间将延长。这些只是情景分析,并非价格将下跌的承诺。
截至10月初,部分咨询机构的测算显示,新交易正向其他区域转移,空置率也在上升。但这些数据并不能证明现有租户正大规模撤离“莫斯科城”。 对于目前正在选择办公场所的人来说,与其关注整个区域的平均百分比,不如具体查看特定办公楼的房源信息和合同条款;我们在办公租赁的实务指南中已详细分析了租金水平和办公形式的差异。